Praxiskredit ohne Grundschuld: bis 750.000 € für Ärzte und Freiberufler
Über unseren Bankpartner können Ärzte, Zahnärzte, Apotheker und andere Freiberufler einen betrieblichen Kredit ohne Grundschuld beantragen. Da kein Grundschuldeintrag erforderlich ist und die Bank vereinfacht prüft, werden nur wenige Unterlagen benötigt. Über den Auszahlungszeitpunkt entscheidet die Bank im Einzelfall.
Kredit für die Arztpraxis ohne Grundschuld: Wie funktioniert das?
Ärzte und andere Freiberufler, die nach den Angaben unseres Bankpartners seit mindestens zwei vollen Kalenderjahren selbstständig sind, können einen betrieblichen Kredit von 20.000 bis 750.000 Euro ohne Grundschuld und ohne andere Sicherheiten beantragen.
Die Bank prüft vereinfacht: Gewinnermittlung, aktuelle BWA und Selbstauskunft genügen in der Regel. Ob und zu welchen Konditionen der Kredit vergeben wird, entscheidet die Bank im Einzelfall.
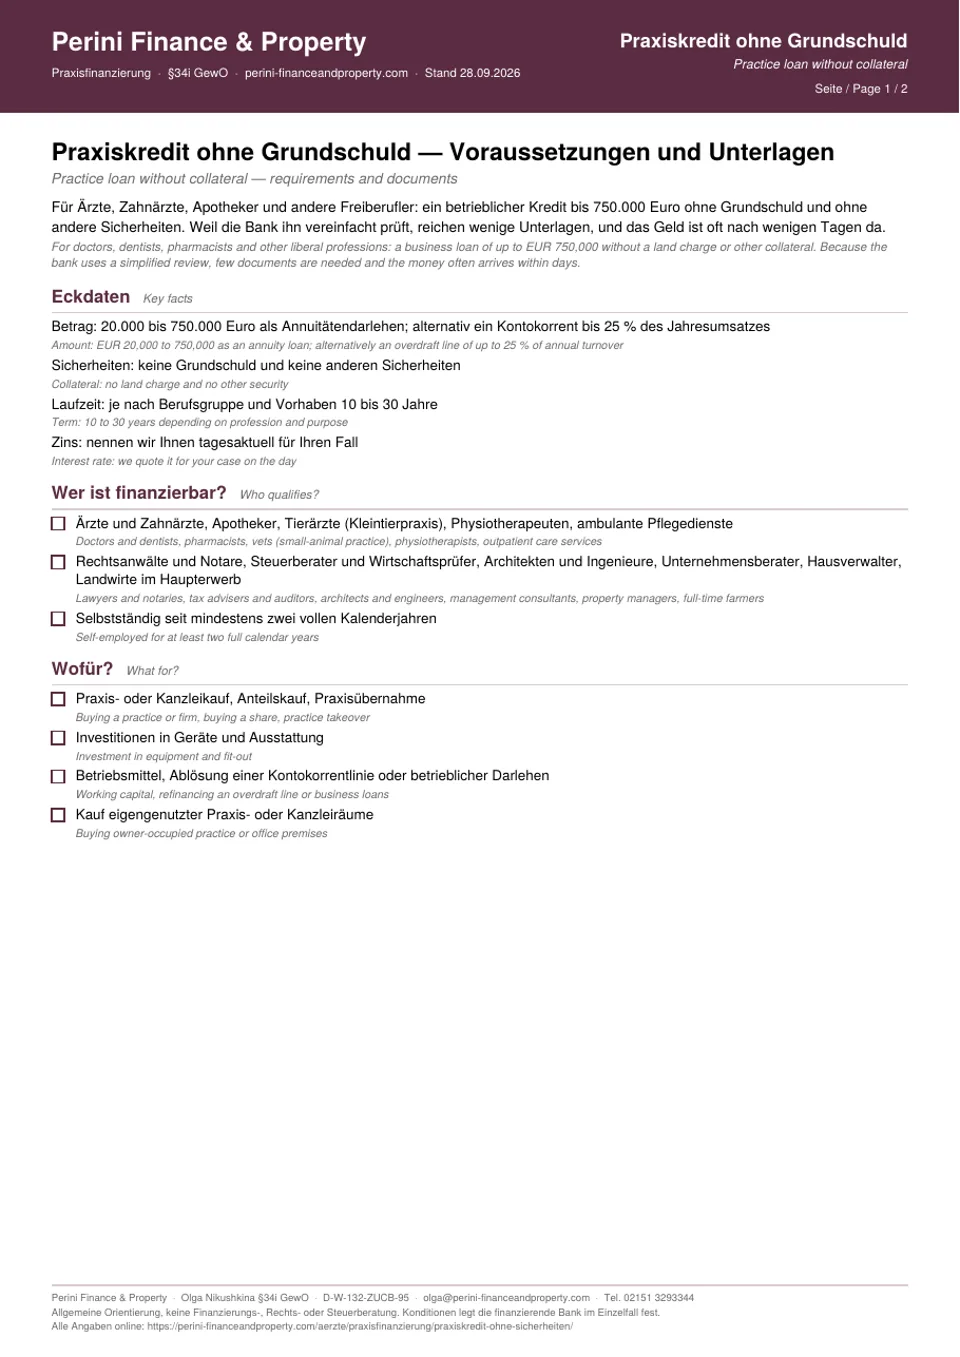
Praxiskredit als PDF: Voraussetzungen und Unterlagen zum Abhaken
Die Checkliste enthält Eckdaten, Voraussetzungen und sämtliche benötigten Unterlagen zum Abhaken. Sie ist auf Deutsch und Englisch für Sie und Ihren Steuerberater verfügbar.
- Checkliste Praxiskredit · Eckdaten, Voraussetzungen und alle Unterlagen zum Abhaken
- Deutsch und Englisch · für Sie und Ihren Steuerberater
PDF per E-Mail anfordern: Praxiskredit ohne Grundschuld — Voraussetzungen und Unterlagen (PDF, 2 Seiten) (Niederländisch (praktijklening))
Checkliste anfordern
Kostenlos · 30 Sekunden · kein Verkaufsdruck
Wir verwenden Ihre E-Mail-Adresse, um Ihnen die gewünschten Dateien zu schicken. Bei Bedarf fragen wir persönlich zu Ihrer Anfrage nach.
Wer kann den Praxiskredit ohne Sicherheiten beantragen?
Finanzierbar sind nach den Angaben des Bankpartners Ärzte, Zahnärzte, Apotheker, Tierärzte mit Kleintierpraxis, Physiotherapeuten, ambulante Pflegedienste und weitere Freiberufler, die seit mindestens zwei vollen Kalenderjahren selbstständig sind.
- Wer kann den Kredit beantragen? Ärzte, Zahnärzte, Apotheker, Tierärzte mit Kleintierpraxis, Physiotherapeuten, ambulante Pflegedienste und weitere Freiberufler, selbstständig seit mindestens zwei vollen Kalenderjahren.
- Wofür ist er gedacht? Praxiskauf oder Anteilskauf, Geräte und Ausstattung, Betriebsmittel, die Ablösung betrieblicher Darlehen und eigengenutzte Praxisräume.
- Wie schnell geht es? Weil die Bank keine Grundschuld eintragen muss und nur wenige Unterlagen prüft, kann die Auszahlung schneller gehen als bei einem Kredit mit Grundschuld. Eine Frist sagen wir nicht zu, sie hängt von der Bank und der Vollständigkeit Ihrer Unterlagen ab.
Der Kredit richtet sich an Freiberufler und einige verwandte Berufsgruppen:
- Heilberufe — Ärzte und Zahnärzte, Apotheker, Tierärzte (nur Kleintierpraxen), Physiotherapeuten, ambulante Pflegedienste
- Beratende Berufe — Rechtsanwälte und Notare, Steuerberater und Wirtschaftsprüfer, Unternehmensberater
- Planende und verwaltende Berufe — Architekten und Ingenieure, Hausverwalter
- Landwirtschaft — Landwirte im Haupterwerb
Die Zwei-Jahres-Grenze ist eine Bedingung des Bankpartners, keine gesetzliche Vorgabe. Wer sie nicht erfüllt, hat andere Wege.
Im ERP-Gründerkredit StartGeld (KfW 067) sind bis zu 200.000 € je Vorhaben möglich, davon bis zu 80.000 € für Betriebsmittel, bei 80 Prozent Haftungsfreistellung für den Finanzierungspartner. Der Antrag muss vor Vorhabensbeginn gestellt werden, bankübliche Sicherheiten sind weiterhin zu stellen (Merkblatt Stand 18.06.2026).
Für größere Vorhaben kommt die KfW 077 in Betracht. Sie finanziert bis zu 500.000 € je Antragsteller und höchstens 35 Prozent der förderfähigen Kosten und setzt eine Garantie der Bürgschaftsbank über 100 Prozent voraus (Merkblatt Stand 10.12.2025).
Eine klassische Bürgschaft der Bürgschaftsbank NRW deckt nach deren Angaben 50 bis 80 Prozent, bis zu 2,0 Mio. € (Stand 04.10.2026). Mehr unter Bürgschaftsbank.
Verwendungszwecke: Was dürfen Sie mit dem Praxiskredit finanzieren?
Nach den Angaben des Bankpartners können Sie den Praxiskredit für einen Praxis- oder Kanzleikauf, Investitionen, Betriebsmittel, Umschuldungen und den Kauf selbst genutzter Praxisräume verwenden.
- Praxis- oder Kanzleikauf — auch Anteilskauf und Praxisübernahme
- Investitionen — Geräte, Ausstattung, laufende Sach- und Anlageinvestitionen
- Betriebsmittel — neue Kontokorrentlinie oder Ablösung einer bestehenden
- Umschuldung — Ablösung bestehender betrieblicher Darlehen
- Praxisräume — Kauf eigengenutzter Praxis- oder Kanzleiräume
Vorhaben mit Förderdarlehen wie KfW oder Bürgschaftsbank laufen anders: Dort muss der Antrag vor dem Vorhabensbeginn stehen. Umschuldungen und Nachfinanzierungen bereits begonnener Vorhaben sind im StartGeld ausgeschlossen. Mehr dazu unter Förderung für Ärzte.
Warum kann die Auszahlung ohne Grundschuld schneller gehen? Es entfallen Grundschuldeintrag, Notartermin und Immobilienbewertung. Für den betrieblichen Kredit gelten außerdem nicht die Vorgaben privater Immobilienkredite. Den Umfang der vereinfachten Prüfung bestimmt die Bank selbst.
Gilt ein Kredit bis 750.000 Euro als nicht risikorelevant? Diese Aussage ist rechtlich nicht belegt. Nach § 18 KWG muss ein Kreditinstitut die wirtschaftlichen Verhältnisse, insbesondere durch Jahresabschlüsse, erst offenlegen lassen, wenn ein Kredit insgesamt 1.500.000 Euro oder 10 Prozent des Kernkapitals überschreitet (abgerufen 04.10.2026).
Die Grenze von 750.000 Euro ist die Obergrenze des Produkts des Bankpartners.
- Betrag — 20.000 bis 750.000 Euro als Annuitätendarlehen
- Kontokorrent — alternativ eine Kontokorrentlinie bis 25 % des Jahresumsatzes
- Laufzeit — je nach Berufsgruppe und Vorhaben 10 bis 30 Jahre
- Sicherheiten — keine Grundschuld, keine anderen Sicherheiten
Die Produktdaten stammen vom Bankpartner und sind öffentlich nicht nachprüfbar. Verbindlich für Ihren Fall ist das schriftliche Angebot der Bank.
Zur Einordnung der Obergrenze: Eine zahnärztliche Einzelpraxis-Übernahme kostete 2024 im Schnitt 450.000 € Gesamtinvestition, eine orthopädische Übernahme 2022/2023 im Schnitt 505.300 €. Die Neugründung einer zahnärztlichen Einzelpraxis lag 2024 im Mittel bei 853.000 € (IDZ und apoBank, nur 24 Fälle). Je nach Fach passt der Rahmen also oder er reicht nicht.
Praxiskredit beantragen: Welche Unterlagen benötigt die Bank?
Welche Unterlagen Sie einreichen, hängt von der Rechtsform ab. Einzelpraxen und Freiberufler benötigen Selbstauskunft, Gewinnermittlung oder Jahresabschluss sowie eine aktuelle BWA. Gesellschaften legen den vollständigen Jahresabschluss und die BWA vor.
- Einzelpraxis und Freiberufler (1): Selbstauskunft, vollständige Gewinnermittlung bzw. Jahresabschluss mit Anhang für das letzte Geschäftsjahr mit Vorjahreswerten, aktuelle BWA mit Summen- und Saldenliste (nicht älter als sechs Monate); ab 250.000 Euro zusätzlich die letzte Einkommensteuererklärung oder der letzte Steuerbescheid.
- Gesellschaften (2): Vollständiger Jahresabschluss mit Anhang und Vorjahreswerten sowie die aktuelle BWA mit Summen- und Saldenliste.
- Je nach Rechtsform (3): GbR-Vertrag, Partnerschaftsvertrag mit Registerauszug, Gesellschafterliste, Handelsregisterauszug bei Gesellschaften und Apotheken.
Die Selbstauskunft gibt es kostenlos als Vorlage: Selbstauskunft für die Bank.
Zum Vergleich: Die Deutsche Bank nennt für Praxisfinanzierungen auf ihrer Seite db HealthCare unter anderem Kredit- oder Vorhabenbeschreibung, Ausweis, Approbationsurkunde, Selbstauskunft, Steuerbescheid oder Einkommensteuererklärung, BWA, Jahresabschluss mit Vorjahr und bei einer Übernahme den Kauf- oder Gesellschaftsvertrag.
Der Unterlagenbedarf kann bei anderen Häusern abweichen. Eine vollständige Liste steht unter Unterlagen für die Praxisfinanzierung.
Welcher Zinssatz gilt für Ihren Praxiskredit?
Der Zinssatz hängt von Kreditbetrag, Laufzeit und Ihrer Bonität ab und ändert sich täglich. Deshalb nennen wir hier keinen festen Wert, sondern fragen die Konditionen für Ihren Fall beim Bankpartner an. Der Zins kann höher sein als bei einem Kredit mit Grundschuld. Dafür entfallen Notar- und Grundbuchkosten sowie die Immobilienbewertung.
Verwandte Themen zur Praxisfinanzierung: Praxisfinanzierung für Ärzte · Betriebsmittelkredit für die Praxis · Praxisübernahme finanzieren · Unterlagen für die Praxisfinanzierung · Bankenauswahl
Als Sicherheiten nennt ein Fachartikel (Arzt & Wirtschaft, Stand 02.03.2026) bei Praxisfinanzierungen sonst die Abtretung von KV-Forderungen, die Sicherungsübereignung der Praxistechnik, Grundpfandrechte, Bürgschaften und eine Risikolebensversicherung. Wer darauf verzichtet, zahlt dafür gegebenenfalls an anderer Stelle, etwa beim Zins oder in der Prüfung der Bonität. Das lässt sich nur am Angebot vergleichen.
Was ersetzt diese Seite nicht?
Die Angaben dienen der allgemeinen Orientierung und ersetzen keine individuelle Finanzierungs-, Rechts- oder Steuerberatung. Die endgültigen Konditionen bestimmt die Bank nach Prüfung Ihres Falls.
Was unterscheidet den betrieblichen Kredit von einer Baufinanzierung für Freiberufler? Der betriebliche Kredit unterliegt nicht den Vorgaben für private Immobilienkredite. Es wird keine Grundschuld eingetragen, und es braucht weder Notartermin noch Bewertung einer Immobilie. Der Zins kann dafür über dem Zins eines Kredits mit Grundschuld liegen.
Stand und Quelle. Angaben nach § 18 KWG, den KfW-Merkblättern Nr. 067 (Stand 18.06.2026) und Nr. 077 (Stand 10.12.2025), der Bürgschaftsbank NRW, dem IDZ-Online-Journal 03/2025 (InvestMonitor Zahnarztpraxis 2024), der apoBank-Pressemitteilung vom 28.10.2024, der Seite db HealthCare der Deutschen Bank und einem Artikel in Arzt & Wirtschaft (Stand 02.03.2026), geprüft am 04.10.2026. Die Produktdaten zum Praxiskredit stammen vom Bankpartner. Finanzierungsberatung, keine Rechts- oder Steuerberatung (§ 1 StBerG, RDG), ohne Gewähr. Maßgeblich ist die zum Antragszeitpunkt gültige Richtlinie. Es gibt keine verbindliche Zusage.
Häufige Fragen
Wie hoch ist der Zinssatz beim Praxiskredit?
Der Zins hängt von Betrag, Laufzeit und Bonität ab. Wir fragen ihn gezielt für Ihren Fall an, statt hier einen festen Wert zu nennen. Er kann höher liegen als bei einem Kredit mit Grundschuld. Dafür sparen Sie Notar- und Grundbuchkosten, die Immobilienbewertung und Zeit.
Wie lange muss ich schon selbstständig sein?
Nach den Angaben des Bankpartners mindestens zwei volle Kalenderjahre. Wer gerade erst gründet, finanziert die Praxis über den klassischen Weg mit Förderdarlehen, siehe Praxisgründung.
Kann ich damit auch mein Eigenheim finanzieren?
Nein. Der Kredit ist betrieblich: für Praxiskauf, Geräte, Betriebsmittel, die Ablösung betrieblicher Darlehen oder eigengenutzte Praxisräume. Für das Eigenheim gilt die private Baufinanzierung, siehe Praxis und Eigenheim gleichzeitig.
Was kostet der Kredit?
Den Zins fragen wir für Ihren Fall an, er hängt von Betrag, Laufzeit und Bonität ab. Für Sie ist unsere Vermittlung kostenlos, die Provision zahlt die Bank.
Gilt ein Kredit bis 750.000 Euro bei der Bank als nicht risikorelevant?
Das lässt sich aus dem Gesetz nicht ableiten. § 18 KWG verlangt die Offenlegung der wirtschaftlichen Verhältnisse erst ab einem Kredit von insgesamt 1.500.000 Euro oder 10 Prozent des Kernkapitals der Bank. Die 750.000 Euro sind die Produktgrenze des Bankpartners. Wie die Bank darunter prüft, entscheidet sie selbst.
Welche Alternativen gibt es, wenn ich noch keine zwei Jahre selbstständig bin?
Der ERP-Gründerkredit StartGeld (KfW 067) finanziert bis zu 200.000 € je Vorhaben bei 80 Prozent Haftungsfreistellung, der Antrag muss vor Vorhabensbeginn gestellt werden. Für größere Beträge kommen die KfW 077 mit Bürgschaftsbank-Garantie und eine Bürgschaft der Bürgschaftsbank in Betracht. Sicherheiten und Eigenmittel fließen auch dort in die Beurteilung ein.
Reicht die Grenze von 750.000 Euro für eine Praxisübernahme?
Das hängt vom Fach ab. Die zahnärztliche Einzelpraxis-Übernahme kostete 2024 im Schnitt 450.000 € Gesamtinvestition, die Hausarztpraxis 2023/2024 knapp 200.000 €, die orthopädische Übernahme 2022/2023 im Schnitt 505.300 € (apoBank, IDZ). Ihre Investitionsliste ist belastbarer als diese Mittelwerte.
Kredit für die Arztpraxis: Wie komme ich an ein Darlehen ohne Grundschuld?
Für einen Kredit für die Arztpraxis ohne Grundschuld kommt über unseren Bankpartner ein betrieblicher Kredit von 20.000 bis 750.000 Euro in Frage, wenn Sie seit mindestens zwei vollen Kalenderjahren selbstständig sind. Die Bank verlangt dafür keine dingliche Sicherheit und prüft vereinfacht anhand von Gewinnermittlung, aktueller BWA und Selbstauskunft.
Wer diese Voraussetzung nicht erfüllt, etwa bei einer Neugründung, finanziert stattdessen über ein Förderdarlehen wie KfW 067 plus Bankdarlehen.
Bei einem Praxiskredit ohne Grundschuld vergleichen wir Banken anhand des Investitionsplans, der erwarteten Praxiseinnahmen und der vorhandenen Sicherheiten. Fragen Sie konkret nach persönlichen Bürgschaften, Abtretungen und dem Umgang mit finanzierten Geräten. So erkennen Sie vor dem Vergleich der Angebote, welche Sicherheiten die jeweilige Bank tatsächlich verlangt.
Grundschuldkredit oder Praxiskredit ohne Grundschuld: Was ist der Unterschied?
Ein Grundschuldkredit sichert die Bank über einen Grundschuldeintrag auf einer Immobilie ab, mit Notartermin und Bewertung. Der hier beschriebene Praxiskredit verzichtet darauf, weil er betrieblich ist: Die Bank prüft vereinfacht anhand von Gewinnermittlung, BWA und Selbstauskunft. Dafür kann der Zins höher liegen als bei einem grundschuldbesicherten Kredit, Notar- und Grundbuchkosten entfallen aber.
Noch Fragen zu diesem Thema?
Unverbindliche Erstberatung kostenlos — Provision zahlt in der Regel die Bank. Wir ordnen ein, was das für Ihre konkrete Finanzierung bedeutet.
Für eine Immobilienfinanzierung kommen die meisten Banken erst ab einem Haushaltsnetto von rund 3.500 € pro Monat auf eine tragfähige Rechnung — bei Paaren zählt das gemeinsame Einkommen.
Wenn Sie den Praxiskredit ohne Grundschuld prüfen möchten, nennen Sie den Kapitalbedarf, erwarteten Überschuss und bereits gebundene Sicherheiten. Wir können den Spielraum vorab einschätzen.
Weiterführende Seiten
Förderung Praxisgründung: KfW, ERP und Bürgschaftsbank
Förderung kommt vor allem aus StartGeld 067, dem KfW-Kredit 077 für Gründung und Nachfolge, der Bürgschaftsbank und der Niederlassungsförderung der KV.
Selbstauskunft für die Bank
Selbstauskunft für die Bank: alle 13 Abschnitte und 80 Felder im Überblick, dazu die ausfüllbare Vorlage DE/EN kostenlos als PDF — direkt oder per E-Mail.
Praxisfinanzierung für Ärzte
Arztpraxis Finanzierung für Gründung, Übernahme und Erweiterung: Förderantrag vor dem ersten Vertrag, dann Bankdarlehen, Betriebsmittel und Leasing.
Bürgschaftsbank für Ärzte
Wenn Sicherheiten fehlen, kann eine Ausfallbürgschaft einspringen. Wie sie funktioniert und wann sie bei Praxisvorhaben infrage kommt.
Praxisfinanzierung apoBank: Oder passt eine andere Bank besser?
Praxisfinanzierung apoBank oder Alternative: vier Bankengruppen für Ärzte im Vergleich — Stärken, Grenzen und warum erst der Vergleich die Struktur zeigt.
Praxisfinanzierung für Ärzte: Welche Unterlagen will die Bank sehen?
Praxisfinanzierung für Ärzte: welche Unterlagen Banken prüfen — BWA, Investitionsplan, Rentabilitätsvorschau, Liquiditätsplanung, persönliche Nachweise.
Finanzierung der Praxisübernahme: Welche drei Posten muss der Kredit tragen?
Finanzierung der Praxisübernahme: Kassensitz, Praxiswert und Goodwill, KfW 067 und 077, Bankdarlehen und Betriebsmittellinie sauber strukturieren.
Betriebsmittelkredit für die Praxis: Wie überbrücken Sie die Honorarlücke?
Betriebsmittelkredit und Kontokorrentkredit für die Praxis: Liquidität in der Anlaufphase richtig dimensionieren statt teuer nachsteuern.
Praxisfinanzierung ohne Eigenkapital: Geht das, und wann ist es klug?
Praxisfinanzierung ohne Eigenkapital: wann sie im Einzelfall möglich ist, warum eine erhaltene Reserve klüger sein kann und was Banken wirklich bewerten.
Kapitaldienstfähigkeit: Wie berechnen und prüfen Banken sie bei der Arztpraxis?
Kapitaldienstfähigkeit der Arztpraxis berechnen: Formel, Rechenbeispiel mit Annahmen, Prüfung durch die Bank, typische Fehler.
Arztpraxis kaufen: Was kostet die Übernahme je nach Fachrichtung?
Arztpraxis kaufen: Kaufpreis und Gesamtinvestition nach Fachrichtung, wie sich der Praxiswert ermitteln lässt und warum Geräte den Kapitalbedarf treiben.
Medizintechnik Leasing: Wann schlägt es Mietkauf und Kredit?
Medizintechnik Leasing, Mietkauf oder Kredit: was Leasing für die Kreditlinie bedeutet, wann der Kauf besser ist und warum der Restwert zählt.

Fachlich verantwortet von Olga Nikushkina — Inhaberin, §34i GewO (Immobiliardarlehensvermittlung), Vermittlerregister D-W-132-ZUCB-95. Spezialisiert auf Baufinanzierung mit Auslandsbezug: Steuerausländer, Fremdwährungseinkommen, Grenzgänger, Expats. Siegfried Perini ist im Vermittlerregister zu dieser Erlaubnis als unmittelbar bei Vermittlung und Beratung mitwirkende Person eingetragen (§ 11a GewO), in der Immobilienbranche tätig seit 1992. Keine Rechts- oder Steuerberatung.