KfW-Kredit beantragen: Programme 297, 261 und 159
Ihr Vorhaben bestimmt den Förderweg: Für Neubau oder Erstkauf kommen zinsverbilligte KfW-Kredite infrage. Bei der Sanierung eines Bestandsgebäudes gehören BAFA-Zuschüsse, KfW-Kredite und die steuerliche Förderung nach § 35c EStG zur Auswahl. Hier können Sie in unter einer Minute den passenden Ausgangspunkt finden.
KfW-Kredit beantragen: Wie geht das bei Neubau oder Sanierung, und was lässt sich kombinieren?
Einen KfW-Kredit beantragen Sie über eine durchleitende Bank oder Sparkasse, und zwar vor jedem rechtsverbindlichen Kauf-, Bau- oder Sanierungsvertrag, nachträglich ist der Antrag ausgeschlossen. Die Wohnraumförderung der Länder lässt sich grundsätzlich mit KfW-Krediten kombinieren. Für dieselbe Maßnahme schließen sich Zuschuss und Steuerbonus nach § 35c EStG aus. Alle KfW-Programme finden Sie im Original unter kfw.de.
Landesdarlehen plus KfW: nachrangig, senkt den Beleihungsauslauf
Grundsätzlich lässt sich die Wohnraumförderung der Länder mit KfW-Krediten kombinieren — das Landesdarlehen läuft meist nachrangig zum ersten Rang und senkt so den Beleihungsauslauf des Hauptdarlehens. Wie viel es bringt, ist bundeslandspezifisch: Hamburg (IFB) vergibt bis zu 150.000 € nachrangig zu 2 % Zins, Niedersachsen (NBank) bis zu 200.000 € zinslos in den ersten 20 Jahren plus 10.000 € Zuschuss je Kind. Wohnraumförderung der Bundesländer.
Wo beantrage ich KfW-Kredit und BAFA-Zuschuss?
Nicht direkt bei der Förderbank: KfW-Kredite laufen über eine durchleitende Bank oder Sparkasse, BAFA-Zuschüsse direkt über das Online-Portal des BAFA. Entscheidend ist die Reihenfolge — der Förderantrag muss vor einem rechtsverbindlichen Kauf-, Bau- oder Sanierungsvertrag gestellt werden, nachträglich ist er ausgeschlossen.
Kann ich Zuschuss und Steuerbonus für dieselbe Maßnahme kombinieren?
Nein. Für dieselbe Maßnahme schließen sich Förderzuschuss und der Steuerbonus nach § 35c EStG aus — es gilt entweder der eine oder der andere Weg.
Neubau oder Bestand: Welcher Förderweg passt?
Je nach Vorhaben passen unterschiedliche Förderungen: für Neubau und Erstkauf KfW 297, 298 und 300, für Sanierung und Bestand BAFA-Zuschüsse, KfW-Kredite oder der steuerliche Weg nach § 35c EStG.
Neubauförderung
KfW 297 und KfW 298 (Klimafreundlicher Neubau) und KfW 300 (Wohneigentum für Familien) — zinsverbilligte Kredite für Bauen und Erstkauf.
Sanierungsförderung
BAFA-Zuschüsse, KfW-Kredite für Heizung und Gebäudehülle, oder der steuerliche Weg über § 35c EStG — je nach Objekt und Steuersituation.
KfW-Programme vergleichen: Wie hoch sind die Kreditrahmen?
Den größten Kreditrahmen je Wohneinheit trägt Wohneigentum für Familien 300 mit 170.000 € – 270.000 €, den kleinsten Altersgerecht Umbauen 159 mit 50.000 €.
Rechtsquelle Alle Werte gepflegt und geprüft am 21.09.2026. Quelle: BEG-Förderrichtlinien Wohngebäude (BEG WG) und Einzelmaßnahmen (BEG EM), BMWE, gültig ab 21.07.2026, veröffentlicht am 20.07.2026 auf energiewechsel.de; KfW-Übersichtsseite ‚Anpassungen 2026‘; KfW-Pressemitteilung vom 08.07.2026
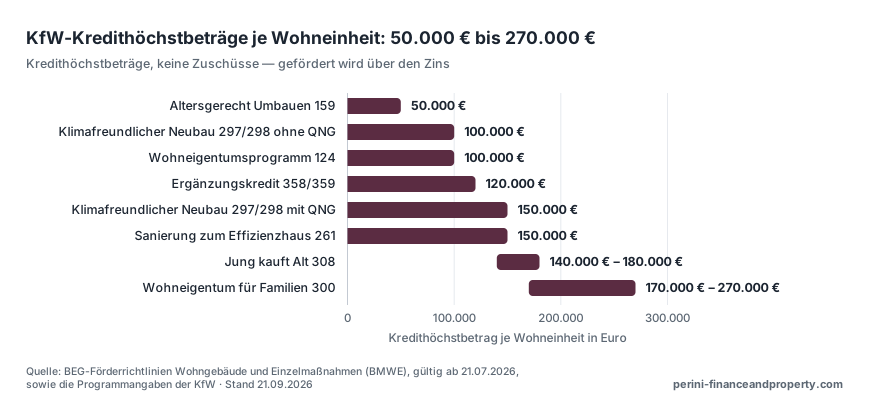
Beim Kredithöchstbetrag je Wohneinheit liegen die acht KfW-Programme weit auseinander: von 50.000 € (Altersgerecht Umbauen 159) bis 270.000 € (Wohneigentum für Familien 300). Die Beträge sind Kredithöchstbeträge, keine Zuschüsse: gefördert wird über den Zins, ein Tilgungszuschuss steckt allein in den Sanierungsprogrammen. Wo die Grafik eine Spanne zeigt, entscheidet die Kinderzahl oder die Förderstufe über den Betrag — der obere Wert setzt jeweils die vollen Voraussetzungen voraus und ist nicht der Regelfall. Mehrere Programme lassen sich kombinieren; zugesagt wird, was die KfW im Einzelfall bewilligt.
Quelle: BEG-Förderrichtlinien Wohngebäude und Einzelmaßnahmen (BMWE), gültig ab 21.07.2026, sowie die Programmangaben der KfW · Stand 21.09.2026
| Programm | Wofür | Höchstbetrag |
|---|---|---|
| KfW 297/298 | Klimafreundlicher Neubau, mit und ohne QNG-Siegel | 150.000 € mit QNG, 100.000 € ohne |
| KfW 300 | Wohneigentum für Familien, Neubau zur Selbstnutzung | 170.000 € bis 270.000 € |
| KfW 308 | Jung kauft Alt: Bestandserwerb mit Sanierungspflicht | 140.000 € bis 180.000 € je nach Kinderzahl |
| KfW 261 | Energetische Sanierung zum Effizienzhaus | 150.000 € |
| KfW 124 | Wohneigentumsprogramm, Kauf und Bau zur Selbstnutzung | 100.000 € |
| KfW 159 | Altersgerechter Umbau und Einbruchschutz | 50.000 € |
| KfW 458 (Heizung) | Zuschuss Heizungstausch | Grundförderung 30 %, Förderquote 70 % (80 % bei zvE bis 30.000 €, mit Familienzuschlag bis 40.000 €) |
| KfW 358 / 359 | Ergänzungskredit zur Zuschussförderung | 120.000 € je Wohneinheit, zusätzlich zur zugesagten Zuschussförderung |
| § 35c EStG | Steuerbonus für energetische Maßnahmen, Alternative zur Förderung | 20 % über drei Jahre, höchstens 40.000 € |
Zwei Punkte, die aus der Tabelle nicht hervorgehen. Erstens sind die Höchstbeträge Obergrenzen je Wohneinheit oder je Objekt, nicht Zusagen — was tatsächlich bewilligt wird, hängt am erreichten Standard und an der Einkommensgrenze, bei KfW 300 etwa 90.000 € zu versteuerndes Haushaltseinkommen bei einem Kind. Zweitens schließen sich Zuschuss und Steuerbonus für dieselbe Maßnahme aus: Der Steuerbonus gilt ausschließlich als Alternative und ist nicht mit BAFA- oder KfW-Förderung für dieselbe Maßnahme kombinierbar. Die verbindliche steuerliche Bewertung macht der Steuerberater.
Die BEG-Umstellung gilt seit dem 21.07.2026; Anträge bis zum 20.07.2026 laufen noch nach den Altkonditionen. Für KfW 308 gilt die neue Staffel seit dem 03.08.2026 — Betrag hängt an der Kinderzahl. Der Rechner setzt als Muster ein Kind an. Maßgeblich ist der Tag des Antragseingangs bei der KfW.
Fördermittelrechner: passende Programme für Ihr Vorhaben finden
Mit wenigen Angaben zu Objekt und Vorhaben zeigt der Fördermittelrechner, welche KfW- und BAFA-Programme grundsätzlich infrage kommen. So erhalten Sie eine erste Orientierung, bevor Sie die einzelnen Bedingungen prüfen.
Jung kauft Alt — Einzelmaßnahmen-Check
Fenster, Fassade, Dach oder Heizung: reicht es für KfW 308?
Förderantrag vorbereiten: Antragsweg und Reihenfolge
KfW-Förderkredite beantragen Sie über eine Bank oder Sparkasse, die die Mittel durchleitet. BAFA-Zuschüsse werden direkt über das Online-Portal des BAFA beantragt. Bei KfW-Programmen ist die Reihenfolge entscheidend: Der Antrag muss vor Abschluss eines rechtsverbindlichen Kauf-, Bau- oder Sanierungsvertrags gestellt werden. Nachträgliche Anträge sind grundsätzlich ausgeschlossen.
Wer den Bauvertrag vor dem Förderantrag unterschreibt, verliert in aller Regel die Fördermöglichkeit. Bei BAFA-Einzelmaßnahmen gilt eine ähnliche Logik, allerdings teilweise mit anderen Fristen je nach Programm. Auch die Routine der Banken unterscheidet sich: Nicht jedes Institut bearbeitet jedes Programm gleich erfahren.
Achten Sie bei der Bankauswahl darauf, dass das Institut Ihr Förderprogramm aktiv anbietet und Erfahrung damit hat. Ob KfW-Kredit, BAFA-Zuschuss oder eine Kombination sinnvoll ist, hängt vom Vorhaben ab. Das klären wir am zuverlässigsten im Erstgespräch; ein Online-Rechner allein reicht dafür nicht aus.
Wie wird die Förderung in die Gesamtfinanzierung eingebunden?
KfW-Kredit oder BAFA-Zuschuss allein finanzieren kein Bauvorhaben. Die Förderung muss mit Bankdarlehen und Eigenkapital zusammenpassen. Wir koordinieren diese Bausteine mit Zugang zu über 650 Banken und Erlaubnis nach § 34i GewO. Entscheidend ist die gesamte Finanzierung, nicht das Förderprogramm allein.
Förderkredite bieten meist Zinsen unter Marktniveau, sind aber je Programm begrenzt. Für größere Vorhaben reichen sie allein nicht aus. Ohne gemeinsame Planung entstehen leicht getrennte Darlehen mit unterschiedlichen Zinsbindungen und Tilgungsstrukturen. Deren Anschluss muss später jeweils koordiniert werden. Eine von Anfang an abgestimmte Finanzierung vermeidet diesen zusätzlichen Aufwand.
Häufige Fragen
KfW-Kredit für Familien: Wie hoch ist der Kreditrahmen beim Wohneigentum für Familien?
Wohneigentum für Familien (KfW 300) trägt mit 170.000 € bis 270.000 € je Wohneinheit den größten Kreditrahmen. Wo eine Spanne steht, entscheiden Kinderzahl oder Förderstufe; der obere Wert setzt die vollen Voraussetzungen voraus und ist nicht der Regelfall. Es sind Kredithöchstbeträge, keine Zuschüsse.
KfW-Förderung 159: Was fördert das Programm Altersgerecht Umbauen?
Das Programm fördert altersgerechten Umbau und Einbruchschutz mit einem Kredit bis 50.000 €. Das ist der kleinste Kreditrahmen im Überblick. Gefördert wird über den Zins, der Betrag ist ein Kredithöchstbetrag und kein Zuschuss.
Welche Landes-Wohneigentumsförderung kann ich mit der KfW kombinieren, und wie viel bringt das?
Grundsätzlich ja — KfW-Kredite und die Wohnraumförderung der Länder schließen sich nicht aus, meist läuft das Landesdarlehen sogar nachrangig zum ersten Rang und senkt dadurch den Beleihungsauslauf des Hauptdarlehens.
Wie viel das konkret bringt, ist aber Bundesland-spezifisch und keine einheitliche Zahl: Hamburg vergibt über die IFB bis zu 150.000 € nachrangig zu 2 % Zins, Niedersachsen über die NBank bis zu 200.000 € zinslos in den ersten 20 Jahren plus 10.000 € Zuschuss je Kind. Die für Ihr Bundesland geltenden Beträge und die Kombinationsregel mit der KfW stehen auf der jeweiligen Länderseite: Wohnraumförderung der Bundesländer.
Noch Fragen zu diesem Thema?
Unverbindliche Erstberatung kostenlos — Provision zahlt in der Regel die Bank. Wir ordnen ein, was das für Ihre konkrete Finanzierung bedeutet.
Für eine Immobilienfinanzierung kommen die meisten Banken erst ab einem Haushaltsnetto von rund 3.500 € pro Monat auf eine tragfähige Rechnung — bei Paaren zählt das gemeinsame Einkommen.
Weiterführende Seiten
KfW 300 Wohneigentum für Familien: Wer bekommt den Kredit und wie viel?
Den KfW-Kredit 300 erhalten Familien mit Kind unter 18 für einen klimafreundlichen Neubau (Effizienzhaus 40), von 170.000 bis 270.000 € je nach Kinderzahl.
BEG Förderung 2026 und KfW-Kredite: Welches Programm passt zu Ihrem Vorhaben als Eigennutzer?
Der Fahrplan ist kostenlos als PDF per E-Mail erhältlich. Passt keines der Programme, bleibt der Steuerbonus nach § 35c EStG: 20 % der Kosten über drei Jahre.
Baufinanzierung mit KfW 2026: Welche Programme gibt es und wie viel steckt drin?
Für die Baufinanzierung mit KfW decken 2026 acht Programme das Feld ab. Für den Kauf ohne Auflagen das Wohneigentumsprogramm 124 (bis 100.000 €).

Fachlich verantwortet von Olga Nikushkina — Inhaberin, §34i GewO (Immobiliardarlehensvermittlung), Vermittlerregister D-W-132-ZUCB-95. Spezialisiert auf Baufinanzierung mit Auslandsbezug: Steuerausländer, Fremdwährungseinkommen, Grenzgänger, Expats. Siegfried Perini ist im Vermittlerregister zu dieser Erlaubnis als unmittelbar bei Vermittlung und Beratung mitwirkende Person eingetragen (§ 11a GewO), in der Immobilienbranche tätig seit 1992. Keine Rechts- oder Steuerberatung.