Wie hoch sind die Bauzinsen 2026?
Marktspanne Marktspanne August 2026, abhängig von Beleihungsauslauf und Bonität: 3,6 % bis 4,1 % effektiv bei zehn Jahren Zinsbindung, 3,9 % bis 4,5 % bei zwanzig Jahren.
Diese Seite bleibt stehen, wenn der Monat wechselt. Sie erklärt, woraus ein Bauzins entsteht, woran sich seine Entwicklung ablesen lässt und wie aus einer Marktspanne Ihre eigene Rate wird. Die datierte Momentaufnahme steht im monatlichen Marktkommentar.
Bauzinsen folgen dem Kapitalmarkt, nicht dem Leitzins. Maßgeblich ist die Rendite zehnjähriger Bundesanleihen, an der sich der Pfandbriefmarkt orientiert, über den sich die Banken langfristig refinanzieren. Dazu kommen ein Risikoaufschlag für Ausfallwahrscheinlichkeit und Eigenkapitalunterlegung sowie die Marge des einzelnen Hauses. Deshalb können Leitzins und Bauzins auseinanderlaufen: Eine EZB-Anhebung wirkt sofort auf variable Darlehen, auf den zehnjährigen Festzins aber nur, soweit sie die Erwartungen am langen Ende verschiebt. Eine verlässliche Zinsprognose gibt es nicht — belastbar ist nur die Mechanik: Sinkende Inflationserwartungen drücken die Bundrendite und damit die Bauzinsen, steigende Emissionsvolumina und anziehende Inflationserwartungen heben sie. Für Ihre Entscheidung zählt deshalb nicht die Prognose, sondern die Restschuld am Ende der Zinsbindung: Sie reagiert auf die Anfangstilgung deutlich stärker als auf einen Zehntelprozentpunkt beim Zins. Wer den Verlauf verfolgen will, verfolgt deshalb die Bundrendite und die Pfandbriefkurve, nicht die Schlagzeile zur EZB-Sitzung; die maßgebliche Zeitreihe führt die Deutsche Bundesbank in ihrer MFI-Zinsstatistik.
Marktspanne Marktspanne August 2026, abhängig von Beleihungsauslauf und Bonität: 3,6 % bis 4,1 % effektiv bei zehn Jahren Zinsbindung, 3,9 % bis 4,5 % bei zwanzig Jahren.
Zwischen der zehn- und der zwanzigjährigen Spanne liegt die Wahl zwischen Flexibilität und Planungssicherheit — die fünfzehnjährige Bindung liegt preislich dazwischen.
Eine verlässliche Prognose gibt es nicht. Entscheidbar ist nur die Gegenrechnung: Kosten des Wartens gegen den aktuellen Zins über die Zinsbindung.
Der Verlauf der Bauzinsen ist kein eigenständiger Wert, sondern ein Abbild von drei Größen. Die erste ist die Refinanzierung: Banken beschaffen sich langfristiges Geld überwiegend über Pfandbriefe, deren Verzinsung sich an der Rendite langlaufender Bundesanleihen orientiert. Die zweite ist der Risikoaufschlag, den das einzelne Haus für Ausfallwahrscheinlichkeit und Eigenkapitalunterlegung ansetzt. Die dritte ist die Marge, also die Wettbewerbslage.
Deshalb bewegt sich der Verlauf der Bauzinsen mit der Bundrendite und nicht mit dem Leitzins. Ein Leitzinsschritt wirkt kurzfristig auf Tagesgeld und variable Darlehen; auf den zehnjährigen Festzins wirkt er nur, soweit er die Erwartungen am langen Ende verschiebt. Beides kann auseinanderlaufen — und tut es regelmäßig.
Wer den Verlauf verfolgen will, verfolgt deshalb die Bundrendite und die Pfandbriefkurve. Die maßgebliche Zeitreihe führt die Deutsche Bundesbank in ihrer MFI-Zinsstatistik; sie ist auch die Quelle, aus der die Marktspanne auf dieser Seite stammt.
Die ehrliche Antwort auf die Frage, wie sich die Bauzinsen entwickeln, lautet: Das weiss niemand, und wer eine Zahl nennt, verkauft eine Meinung als Prognose. Was sich sagen lässt, ist die Mechanik — welche Nachricht in welche Richtung wirkt. Sinkende Inflationserwartungen und fallende Energiepreise drücken die Bundrendite und damit die Bauzinsen. Steigende Staatsverschuldung, höhere Emissionsvolumina und anziehende Inflationserwartungen heben sie.
Steigende Bauzinsen treffen drei Gruppen unterschiedlich stark. Wer neu finanziert, verliert Budget: Derselbe Kaufpreis erfordert eine höhere Rate oder mehr Eigenkapital. Wer eine auslaufende Zinsbindung hat, trägt das Risiko in der Restschuld — hier wirkt ein Forward-Darlehen, das den Zins bis zu mehreren Jahren im Voraus festschreibt. Wer variabel finanziert hat, spürt die Bewegung sofort bei der nächsten Anpassung.
Die praktische Konsequenz ist nicht Eile, sondern Vorbereitung: vollständige Unterlagen, ein realistischer Beleihungsauslauf und ein vereinbartes Sondertilgungsrecht. Diese drei Punkte wirken in jedem Zinsumfeld, die Prognose in keinem.
Den Marktzins können Sie nicht berechnen; er entsteht aus Refinanzierung, Risiko und Marge. Ihre eigene Rate können Sie berechnen, und dafür brauchen Sie genau drei Zahlen: Darlehensbetrag, Sollzins und anfänglichen Tilgungssatz. Die Jahresrate ist der Darlehensbetrag multipliziert mit der Summe aus Zins- und Tilgungssatz, die Monatsrate ein Zwölftel davon.
Bei der Bauzinsen-Berechnung wird regelmäßig eine Größe unterschätzt: die Restschuld am Ende der Zinsbindung. Sie entscheidet darüber, wie groß Ihr Zinsrisiko in zehn Jahren ist — und sie reagiert auf die Anfangstilgung deutlich stärker als auf einen Zehntelprozentpunkt beim Zins. Der Tilgungsrechner zeigt beide Größen nebeneinander.
Als Ausgangspunkt für die Rechnung dient die Marktspanne: 3,6 % bis 4,1 % effektiv bei zehnjähriger Zinsbindung, 3,9 % bis 4,5 % bei zwanzig Jahren (Marktspanne August 2026, abhängig von Beleihungsauslauf und Bonität, Stand 25.08.2026). Wo Sie innerhalb dieser Spanne landen, entscheidet der Beleihungsauslauf — nicht der Kaufpreis.
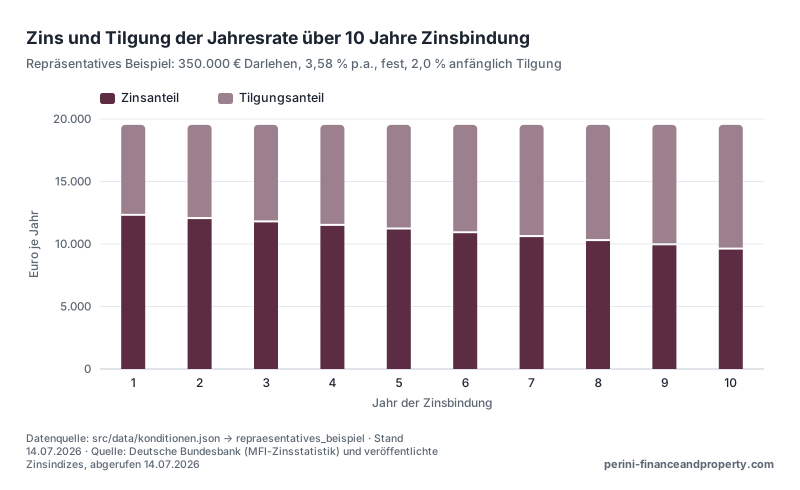
Die Rate bleibt gleich, ihre Zusammensetzung nicht. Im ersten Jahr gehen 13.107 € als Zins an die Bank und 7.123 € in die Tilgung — ein Tilgungsanteil von 35 %. Im 10. Jahr sind es 10.227 € Zins gegen 10.003 € Tilgung, also 49 %. Über die gesamte Zinsbindung zahlt der Kreditnehmer 117.393 € Zinsen und tilgt 84.907 €; es bleiben 265.093,78 € Restschuld. Alle Werte sind aus dem repräsentativen Beispiel gerechnet (350.000 €, 3,78 % p.a., fest, 2,0 % anfänglich, 10 Jahre) und gegen die dort belegte Rate und Restschuld geprüft.
Quelle: Deutsche Bundesbank (MFI-Zinsstatistik) und veröffentlichte Zinsindizes, abgerufen 25.08.2026 · Stand 25.08.2026
Ein Bauzinsen-Chart zeigt fast nie den Zins, den Sie bekommen. Er zeigt einen Bestzins — den günstigsten am Markt darstellbaren Wert für einen sehr gut besicherten Standardfall. Drei Angaben fehlen in der Kurve fast immer, entscheiden aber über den Abstand zwischen Chart und Angebot:
Ein Chart taugt deshalb für die Richtung und nicht für die Entscheidung. Für die Entscheidung braucht es die Gegenüberstellung mit Ihren Zahlen — Beleihungsauslauf, Tilgung, Zinsbindung, Restschuld.
Diese Seite erklärt die Mechanik und wird nicht monatlich umgeschrieben. Was in einem bestimmten Monat tatsächlich passiert ist — EZB-Entscheid, Bundrendite, Auswirkung auf die Konditionen —, steht im jeweiligen Marktkommentar. Der aktuellste ist Bauzinsen Juli 2026; alle weiteren stehen im Blog.
Diese Arbeitsteilung ist Absicht: Eine datierte Momentaufnahme altert, eine Erklärung nicht. Wer nach dem heutigen Zins sucht, wird im Marktkommentar fündig; wer wissen will, warum er so hoch ist, bleibt hier.
Unverbindliche Erstberatung kostenlos — die Provision zahlt die Bank. Ich vergleiche feste und variable Angebote für Ihre Konstellation und rechne die Raten gegenüber.
Was mit der Restschuld nach der Zinsbindung passiert.
Anschlussfinanzierung →Den Zins für eine spätere Anschlussfinanzierung heute festschreiben.
Forward-Darlehen →