Hypothek bei Fremdwährungseinkommen: Fremdwährungsdarlehen oder Euro-Kredit bei Gehalt in CHF, USD, GBP
Sie erhalten Gehalt in CHF, USD oder GBP und möchten eine Immobilie in Deutschland finanzieren? Dafür brauchen Sie keinen Fremdwährungskredit, sondern eine Euro-Finanzierung, die Ihr Fremdwährungseinkommen richtig bewertet. Dieser Unterschied entscheidet über Bankenkreis und Konditionen.
Die Finanzierungsampel hilft Ihnen, steuerlichen Wohnsitz und Einkommensart für eine erste Einschätzung einzuordnen. Die Bank bewertet das Fremdwährungseinkommen im Einzelfall.
Brauchen Sie bei Gehalt in CHF, USD oder GBP ein CHF-Darlehen statt eines Euro-Kredits?
Nein, bei Gehalt in CHF, USD oder GBP brauchen Sie keinen Fremdwährungskredit, sondern einen Euro-Kredit, der Ihr Fremdwährungseinkommen richtig bewertet. Banken rechnen dabei mit einem Sicherheitsabschlag von 10–25 % (bei 100-%-Finanzierung 50 %) auf das in Euro umgerechnete Einkommen, je nach Währung und Einkommensart. Je exotischer die Währung, desto kleiner ist der Kreis der Institute, die aktiv finanzieren.
Kann ich mit Gehalt in CHF, USD oder GBP eine Hypothek in Deutschland bekommen?
Ja, über eine Euro-Finanzierung statt eines Fremdwährungskredits. Vom in Euro umgerechneten Einkommen zieht die Bank je nach Währung und Einkommensart 10–25 % ab, bei 100-%-Finanzierung 50 %.
Welche Währung hat welchen Bankenkreis?
CHF ist am breitesten (ca. 15–25 % aller Banken), GBP 8–15 %, USD 5–10 %. Je exotischer die Währung, desto kleiner der Kreis der Institute, die aktiv finanzieren.
Was ist beim Eigenkapital typisch?
Bis zu 40 % Eigenkapital je nach Fall, zuzüglich Nebenkosten; die Beleihung liegt bei 60–100 %, je nach Einkommensart und Bonität — das Wohnsitzland entscheidet über den Bankenkreis, nicht über die Spanne. Ein deutscher Notar ist zwingend; englisch-deutsche Begleittexte sind möglich.
Nein, ein Fremdwährungsdarlehen brauchen Sie nicht: Auch mit Einkommen in CHF, USD, GBP, SGD oder einer anderen Fremdwährung ist eine deutsche Hypothek in Euro möglich, aber die Bank rechnet anders.
Weil der Wechselkurs schwanken kann, setzt sie das Fremdwährungseinkommen nicht voll an, sondern mit einem Sicherheitsabschlag; wie hoch dieser ausfällt, hängt von der Währung, ihrer Stabilität und der Einkommensart ab. Stabile, frei konvertierbare Währungen werden eher akzeptiert als volatile.
Entscheidend ist nicht nur die Höhe des Einkommens, sondern seine Nachweisbarkeit und Regelmäßigkeit — und die Frage, welche Institute Fremdwährungseinkommen überhaupt in die Haushaltsrechnung aufnehmen. Genau hier ist die Bankenauswahl anders als bei reinem Euro-Einkommen: Nicht jedes Haus zeichnet solche Fälle, und die, die es tun, verlangen unterschiedliche Nachweise.
Welche das sind, klären wir im persönlichen Gespräch.
Was bedeutet Fremdwährungseinkommen für die Bank?
Fremdwährungseinkommen heißt hier: Sie möchten eine Hypothek in Deutschland aufnehmen, Ihr Einkommen fließt aber in einer anderen Währung als Euro. Beispiele sind CHF aus der Schweiz, USD aus den USA, GBP aus dem UK, SGD aus Singapur sowie AUD oder JPY. Bankkriterien und Nachweise sind dafür gesondert zu prüfen. Welche Einkommenswährungen wir vermitteln, zeigt die Liste auf der Steuerausländer-Seite.
Banken müssen das Fremdwährungsrisiko bewerten: Was passiert, wenn der Wechselkurs zu Ihren Ungunsten kippt? Können Sie die Rate weiter zahlen? Daher rechnen Banken mit einem Sicherheitsabschlag auf das in Euro umgerechnete Einkommen — 10–25 % (bei 100-%-Finanzierung 50 %), je nach Währung und Einkommensart.
Welche Währung hat welche Bankenauswahl?
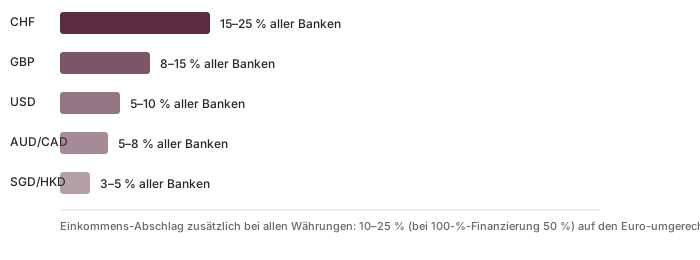
Die Bankenauswahl hängt von der Währung ab: CHF ist bei etwa 15–25 % aller Banken möglich, USD bei 5–10 %, GBP bei 8–15 % und SGD/HKD bei etwa 3–5 %.
- CHF (Schweizer Franken): etablierte Großgruppe, ca. 15–25 % aller Banken aktiv. Sicherer als die meisten Drittwährungen, weil enger DE-CH-Wirtschaftsraum.
- USD (US-Dollar): Kleinerer Bankenkreis: 5–10 % aller Banken. Bei US-Steuerpflicht ist FATCA ein Thema.
- GBP (Britisches Pfund): Post-Brexit besser als 2019, ca. 8–15 % aller Banken.
- SGD / HKD (Singapur, Hongkong): wenige Banken, etwa 3–5 %. Konzern-Anstellung bevorzugt.
- AUD / CAD: ähnlich USD, 5–8 % Bankenkreis.
- JPY (Japanischer Yen): sehr klein, etwa 2–3 Banken.
- CNY (Chinesischer Yuan): Kapitalverkehrskontrollen erschweren den Eigenkapitalnachweis. Klären Sie deshalb zulässigen Transfer und Nachweis rechtzeitig.
- EU-Währungen außer Euro (PLN, SEK, DKK, HUF): Wer dort verdient, wohnt meist auch dort — und die Kreditrichtlinien fassen Einkommenswährung und Wohnsitzland zusammen. Manche Häuser nehmen diese Konstellation nicht an — andere schon. Der Bankenkreis ist entsprechend klein.
Was ist bei Fremdwährung typisch?
Typisch ist ein kleiner Bankenkreis je Währung: CHF wird von etwa 15 bis 25 Prozent aller Banken finanziert, GBP von 8 bis 15, USD von 5 bis 10, AUD/CAD von 5 bis 8 und SGD/HKD von 3 bis 5 Prozent.
- Einkommens-Abschlag: 10–25 % (bei 100-%-Finanzierung 50 %) auf Euro-umgerechneten Wert — Bank rechnet konservativer
- Eigenkapital: bis 40 % je nach Fall, zuzüglich Nebenkosten
- Beleihung: 60–100 %, je nach Einkommensart und Bonität — das Wohnsitzland entscheidet über den Bankenkreis, nicht über die Spanne
- Zinsaufschlag: manche Banken kalkulieren +0,1–0,3 % Aufschlag, andere keinen
- Notar & Schriftform: englisch-deutsche Begleittexte möglich, deutscher Notar zwingend
- Eigenkapital-Nachweis: Kontoauszüge der letzten 12 Monate aus der Auslandsbank werden akzeptiert
Was tun wir konkret?
Wir übernehmen vier Schritte: Zunächst klären wir per Voranfrage, welche Banken für Ihre Währung aktiv sind. Daraus erstellen wir eine Shortlist mit 6 bis 10 Instituten. Anschließend bereiten wir das Unterlagenpaket vor und koordinieren den Antrag einschließlich Vertragsprüfung.
- Voranfrage: Wir prüfen vorab, welche Banken für Ihre Währung & Konstellation aktiv sind
- Banken-Shortlist: 6 bis 10 Institute mit Erfahrung im internationalen Geschäft
- Unterlagenpaket: englisch-deutsche Aufbereitung, alle Steuerbescheide und Arbeitgeberbestätigungen
- Antragskoordination: Wir kommunizieren mit der Bank, prüfen den Vertrag
Passende Praxisberichte
Häufige Fragen
Fremdwährungskredit für Selbständige: Wie bewertet die Bank Einkünfte in CHF?
Die Bank rechnet das in Euro umgerechnete Einkommen mit einem Sicherheitsabschlag von 10–25 % (bei 100-%-Finanzierung 50 %), je nach Währung und Einkommensart. CHF hat mit etwa 15–25 % aller Banken den breitesten Bankenkreis. Entscheidend ist neben der Höhe des Einkommens seine Nachweisbarkeit und Regelmäßigkeit.
Muss ich als Deutscher mit Gehalt in Franken einen Kredit in der Schweiz aufnehmen?
Für eine Immobilie in Deutschland nicht: Sie brauchen keinen Fremdwährungskredit, sondern eine Euro-Finanzierung, die Ihr Einkommen in CHF richtig bewertet. CHF hat mit ca. 15–25 % aller Banken den breitesten Bankenkreis. Die Bank setzt das umgerechnete Einkommen mit einem Sicherheitsabschlag von 10–25 % an (bei 100-%-Finanzierung 50 %), und ein deutscher Notar ist zwingend.
Was ist ein CHF-Darlehen und wann ist es sinnvoll?
Ein CHF-Darlehen ist ein Hypothekendarlehen in Schweizer Franken; es kann für Grenzgänger aus der Schweiz sinnvoll sein, wenn das Einkommen in CHF bezogen wird, birgt aber Wechselkursrisiken bei einem Euro-Erwerb.
Finanzierungsanalyse anfragen
Die unverbindliche Erstberatung ist kostenlos; die Provision zahlt in der Regel die Bank. Wir prüfen 650+ Banken und alle Landesförderungen für Ihre Konstellation.
Für eine Immobilienfinanzierung kommen die meisten Banken erst ab einem Haushaltsnetto von rund 3.500 € pro Monat auf eine tragfähige Rechnung — bei Paaren zählt das gemeinsame Einkommen.
Nennen Sie Einkommenswährung, regelmäßiges Netto, bestehende Verpflichtungen in anderen Währungen und Kaufpreis. Wir können die Monatsbelastung mit verschiedenen Wechselkursannahmen vergleichen.
Weiterführende Seiten
Brauche ich ein deutsches Konto für die Rate?
Innerhalb der EU darf keine Bank auf einem deutschen Konto für die Lastschrift bestehen. Außerhalb der EU entscheidet die Kreditrichtlinie.
Energieeffizienzklasse und Sanierungspflicht beim Hauskauf
Energieeffizient sanieren und finanzieren: Haus mit Energieklasse G oder H trotz Sanierungspflicht — Sanierungsfahrplan, KfW 261 und Bankensicht.
Erbschaftsteuer für Steuerausländer — Freibetrag und Immobilie
Der 2.000-€-Freibetrag ist seit 2017 abgeschafft. Was heute gilt — und warum die Finanzierung mitentscheidet, was versteuert wird.
Einkommen in Fremdwährung: welche Bank es annimmt
Nicht die Höhe des Gehalts entscheidet, sondern die Kreditrichtlinie des einzelnen Hauses — welche Währungen angenommen werden und wie der Sicherheitsabschlag wirkt.
Unabhängige Baufinanzierungsberatung: Warum zählt mehr als der Zins?
Zins der Baufinanzierung: warum der Zinssatz allein wenig sagt und was eine unabhängige Beratung in eine belastbare Finanzierungsstruktur einbaut.
Grundschuld — was sie sichert und wann sie gelöscht wird
Grundschuld verständlich: was sie sichert, warum sie nicht mit dem Darlehen sinkt, wann Löschen lohnt und was Valutierung heißt.

Fachlich verantwortet von Olga Nikushkina — Inhaberin, §34i GewO (Immobiliardarlehensvermittlung), Vermittlerregister D-W-132-ZUCB-95. Spezialisiert auf Baufinanzierung mit Auslandsbezug: Steuerausländer, Fremdwährungseinkommen, Grenzgänger, Expats. Siegfried Perini ist im Vermittlerregister zu dieser Erlaubnis als unmittelbar bei Vermittlung und Beratung mitwirkende Person eingetragen (§ 11a GewO), in der Immobilienbranche tätig seit 1992. Keine Rechts- oder Steuerberatung.