Einkommen in Fremdwährung: welche Bank es für die Baufinanzierung annimmt und was das Wandlungsrecht bedeutet
Wer sein Gehalt in Franken, Dollar, Pfund oder Singapur-Dollar bezieht, bekommt bei deutschen Banken sehr unterschiedliche Antworten. Manche Häuser nehmen Fremdwährungseinkommen nicht an — andere schon. Entscheidend ist die Kreditrichtlinie des einzelnen Hauses, nicht die Höhe Ihres Gehalts.
Unter welcher Bedingung nehmen Banken Einkommen in Fremdwährung an?
Einkommen in Fremdwährung nehmen die Banken an, deren Kreditrichtlinie es vorsieht, und zwar mit einem Sicherheitsabschlag. Welche Häuser und Währungen das sind, ist von Bank zu Bank verschieden. Der Abschlag verkleinert das Budget, ist aber kein Ausschlusskriterium. Viele Häuser sagen ab, weil ihre Kreditrichtlinie den Fall nicht vorsieht.
Zählt ein Gehalt in Fremdwährung?
Bei den Häusern, deren Kreditrichtlinie das vorsieht: ja. Manche Häuser nehmen Fremdwährungseinkommen nicht an — andere schon. Welche Währungen angenommen werden, ist von Bank zu Bank verschieden.
Wird es voll angerechnet?
Nein. Wo finanziert wird, rechnen Banken das Fremdwährungseinkommen mit einem Sicherheitsabschlag. Das verkleinert das Budget, ist aber kein Ausschlusskriterium. Wie hoch der Abschlag ausfällt, steht in der Richtlinie des Hauses.
Warum sagen so viele Häuser ab?
Weil die Kreditrichtlinie den Fall gar nicht vorsieht — häufig eng gefasst als „Wohnsitz EU, Einkommen Euro“. Dazu kommen Prozessfragen: Legitimation ohne PostIdent, Zustellung ins Ausland, deutsches Abrechnungskonto, Geldwäscheprüfung.
Zählt Ihr Einkommen in Fremdwährung bei einer deutschen Bank?
Ob Ihr Einkommen in Fremdwährung zählt, entscheidet die Kreditrichtlinie des einzelnen Hauses, nicht die Höhe Ihres Gehalts. Manche Häuser nehmen Fremdwährungseinkommen nicht an — andere schon, und die Liste der akzeptierten Währungen ist von Bank zu Bank verschieden. Wo ein Gehalt in Franken, Dollar, Pfund oder Singapur-Dollar angenommen wird, wird es nicht voll angerechnet: Die Bank setzt einen Sicherheitsabschlag auf das umgerechnete Einkommen an und rechnet mit dem verbleibenden Betrag.
Neben der Währung steht in derselben Richtlinie das Wohnsitzland — viele Häuser haben ihre Länderlisten eng gefasst, und der Berater darf einen Fall außerhalb dieser Liste gar nicht erst prüfen. Deshalb bringt es selten etwas, gegen eine Absage zu argumentieren; es bringt etwas, von vornherein die Häuser anzusprechen, die genau diese Konstellation im Prozess abgebildet haben.
Wie rechnen Banken ein Gehalt in Fremdwährung?
Ein Fremdwährungsgehalt landet nicht so in der Haushaltsrechnung, wie es auf der Abrechnung steht. Die Bank rechnet es um und zieht anschließend einen Sicherheitsabschlag ab — was übrig bleibt, trägt die Rate.
- Akzeptierte Währungen: Jedes Haus führt eine eigene Liste. CHF, USD und GBP stehen häufiger darauf als seltener gehandelte Währungen. Ob Ihre Währung dabei ist, entscheidet sich vor jeder Bonitätsprüfung.
- Sicherheitsabschlag: Das umgerechnete Einkommen wird gekürzt angesetzt. Die Höhe steht in der Richtlinie und ist von Bank zu Bank verschieden. Planen Sie mit dem angesetzten Betrag, nicht mit dem Bruttobetrag.
- Nachhaltigkeit: Gefragt ist nicht der höchste Monat, sondern das dauerhaft verfügbare Einkommen. Befristungen, Boni und variable Anteile werden unterschiedlich gewichtet.
- Nachweisform: Arbeitsvertrag, Gehaltsabrechnungen und Kontoauszüge des Gehaltskontos gehören zusammen. Bei Selbstständigen treten Jahresabschlüsse an diese Stelle — mit einer Überleitung, wenn sie ausländischen Rechnungslegungsregeln folgen.
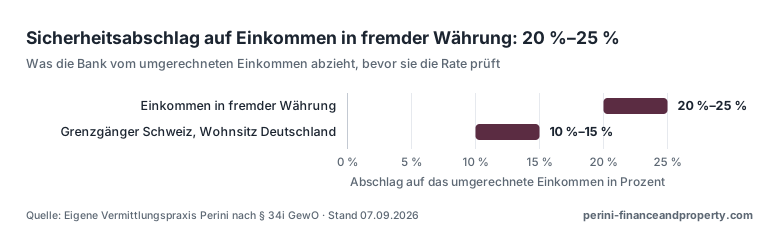
Das Einkommen zählt, aber nicht in voller Höhe. Wer in fremder Währung verdient, dessen Einkommen wird in Euro umgerechnet und dann um 10 % bis 50 % gekürzt, bevor die Bank die Rate daran misst. Für Grenzgänger in die Schweiz mit Wohnsitz in Deutschland gilt derselbe Abschlag von 10 % bis 50 %.
Quelle: Eigene Vermittlungspraxis Perini nach § 34i GewO · Stand 10.09.2026
Praktische Folge: Zwei Häuser können aus demselben Gehalt zwei deutlich verschiedene Budgets errechnen — ohne dass sich an Ihrer Lage etwas geändert hätte.
Drei Konstellationen: Was machen die Kreditrichtlinien daraus?
Euro-Einkommen nehmen die Banken breit an; bei CHF, GBP, USD, SGD und AED sowie bei DKK, SEK, PLN, CZK, HUF und RON hängt es vom einzelnen Haus ab.
| Einkommenswährung | Typische Fälle | Annahme | Praxis |
|---|---|---|---|
| Euro | Wohnsitz Spanien, Portugal, Österreich, Niederlande, Italien, Zypern | Breit | Im Einkommensnachweis gibt es nichts umzurechnen, kein Abschlag aus der Währung. Der einfachste Auslandsfall; es bleiben Legitimation und Bonitätsnachweis. |
| CHF, GBP, USD, SGD, AED | Wohnsitz Schweiz, UK, USA, Singapur, VAE | Je nach Haus | Diese Währungen kennen die Häuser mit eingespieltem Fremdwährungsprozess; angesetzt wird das umgerechnete Einkommen mit dem Sicherheitsabschlag. Ob ein Haus den Fall zeichnet, steht in seiner Kreditrichtlinie — die Schweiz ist der eingespielteste Fall, die USA der aufwendigste. |
| DKK, SEK, PLN, CZK, HUF, RON | Wohnsitz Dänemark, Schweden, Polen, Tschechien, Ungarn, Rumänien | Je nach Haus | Diese Wohnsitzländer stehen in deutlich weniger Länderlisten, und der Abschlag kommt obendrauf. Der Bankenkreis ist damit enger als bei den großen Währungen — es bleiben die Häuser, deren Kreditrichtlinie Wohnsitzland und Währung zugleich zulässt. |
Die Tabelle ordnet nach der Währung, in der Sie bezahlt werden. In derselben Kreditrichtlinie steht aber auch das Wohnsitzland — beide Angaben müssen passen, damit ein Haus den Fall überhaupt annimmt.
Warum sagen Banken trotzdem Nein?
Ein hohes, sicheres Gehalt und trotzdem eine Absage — das kommt häufig vor. Viele Häuser haben ihre Kreditrichtlinien eng gefasst („Wohnsitz EU + Einkommen Euro“). Der Berater darf den Fall dann gar nicht erst prüfen — die Anfrage ist erledigt, bevor jemand Ihre Unterlagen ansieht.
Die Begründung am Telefon ist meist die kürzeste verfügbare, nicht die richtige.
- Interne Länderlisten: Viele Häuser haben ihre Kreditrichtlinien eng gefasst („Wohnsitz EU + Einkommen Euro“).
- Kein Fremdwährungsprozess: Umrechnung, Abschlag und laufende Beobachtung müssen im System des Hauses abgebildet sein. Wo das fehlt, wird die ganze Fallgruppe ausgeschlossen — unabhängig vom einzelnen Kunden.
- Prozess statt Bonität: Legitimation ohne PostIdent, Zustellung ins Ausland, deutsches Abrechnungskonto, Geldwäscheprüfung. Vieles davon ist lösbar — aber nicht im Standardprozess einer Filiale.
- Fremdwährungsabschlag: Wo finanziert wird, rechnen Banken das Auslandseinkommen nicht voll an, sondern mit einem Sicherheitsabschlag. Das verkleinert das Budget, ist aber kein Ausschlusskriterium.
Praktische Folge: Es lohnt sich selten, gegen eine Absage zu argumentieren. Es lohnt sich, die Häuser anzusprechen, die diese Konstellation im Prozess abgebildet haben. Genau das ist unsere Arbeit.
Der Zweitwohnsitz-Hebel: Was ändert er?
Ein naheliegender Gedanke: Mit einem Wohnsitz in Deutschland lösen sich Legitimation, Postzustellung und Gerichtsstand, und der Fall fällt in deutlich mehr Kreditrichtlinien. Aus Banksicht wird aus dem Auslandsfall ein Inlandsfall.
Der Preis steht im Steuerrecht.
Ein tatsächlich innegehabter Wohnsitz in Deutschland begründet nach §8 AO die unbeschränkte Steuerpflicht — also die Besteuerung des Welteinkommens. Bei einem Expat mit hohem Auslandsgehalt kann eine Zweitwohnung, die jederzeit zur Verfügung steht, zusätzlich die Ansässigkeit nach dem einschlägigen Doppelbesteuerungsabkommen in Frage stellen. Der Weg, den die Bank am liebsten mag, ist damit steuerlich der heikelste. Er gehört gerechnet, bevor er beschritten wird — mit einem Steuerberater, nicht mit der Bank.
Die anderen Wege, die je nach Fall tragen: eine deutsche Besitzgesellschaft als Darlehensnehmerin (erst ab entsprechender Größenordnung sinnvoll), nachweisbare Euro-Einkünfte oder Euro-Vermögen neben dem Fremdwährungsgehalt oder eine Kapitalbeschaffung über bereits vorhandenes deutsches Eigentum.
Diese Seite beschreibt die Bankpraxis allgemeinverständlich. Sie ist keine Rechts- oder Steuerberatung (§1 StBerG, RDG) und ersetzt keine Prüfung des Einzelfalls durch Fachanwalt oder Steuerberater. Wir sind Immobiliardarlehensvermittler nach §34i GewO und ordnen ein, welche Bank Ihren Fall annimmt.
Passende Praxisberichte
Welche Frage kommt nach der Finanzierung auf Ihre Familie zu?
Die Kreditrichtlinie entscheidet, ob Sie finanzieren können. Eine zweite Frage entscheidet, was Ihre Familie später davon hat: Erbschaftsteuer bei deutscher Immobilie und Wohnsitz im Ausland — nach § 10 Abs. 6 Satz 2 ErbStG sind Schulden nur abzugsfähig, soweit sie mit dem Inlandsvermögen zusammenhängen. Wie Sie finanzieren, entscheidet mit, was am Ende versteuert wird.
Banken je Wohnsitzland
Welche Banken für welches Wohnsitzland infrage kommen — als Tabelle.
Fremdwährungseinkommen: häufige Fragen
Ich lebe in der Schweiz und verdiene in Franken — zählt das Einkommen?
Bei den Häusern, deren Kreditrichtlinie Fremdwährungseinkommen vorsieht: ja. Manche Häuser nehmen Fremdwährungseinkommen nicht an — andere schon. Wo es angenommen wird, wird es nicht voll angerechnet, sondern mit einem Sicherheitsabschlag. Das verkleinert das Budget, schließt die Finanzierung aber nicht aus.
Ich lebe in Dänemark und verdiene in Euro — ist das einfacher?
Im Einkommensnachweis ja: Es gibt nichts umzurechnen. Über die Annahme entscheidet trotzdem die Kreditrichtlinie des jeweiligen Hauses, und dort steht neben der Einkommenswährung auch das Wohnsitzland. Manche Häuser fassen ihre Länderlisten eng, andere weit. Die Auswahl beginnt deshalb bei der Richtlinie, nicht beim Zins.
Wie viel vom Fremdwährungsgehalt rechnet die Bank an?
Das steht in der Kreditrichtlinie des Hauses und ist von Bank zu Bank verschieden — ebenso wie die Liste der akzeptierten Währungen. Gerechnet wird mit einem Sicherheitsabschlag auf das umgerechnete Einkommen. Planen Sie deshalb nicht mit dem Bruttobetrag Ihrer Gehaltsabrechnung, sondern mit dem Betrag, den das jeweilige Haus ansetzt.
Warum sagt eine Bank ab, obwohl mein Einkommen hoch ist?
Weil die Höhe selten der Punkt ist. Viele Häuser haben ihre Kreditrichtlinien eng gefasst („Wohnsitz EU, Einkommen Euro“). Der Berater darf den Fall dann gar nicht erst prüfen — die Anfrage ist erledigt, bevor jemand Ihre Unterlagen ansieht. Dazu kommen Prozessfragen: Legitimation ohne PostIdent, Zustellung ins Ausland, deutsches Abrechnungskonto, Geldwäscheprüfung. Das Wandlungsrecht nach § 503 BGB betrifft nur Darlehen in Fremdwährung, nicht Einkommen in Fremdwährung.
Lohnt es sich, gegen eine Absage zu argumentieren?
Selten. Wenn die Kreditrichtlinie eines Hauses Ihre Konstellation nicht vorsieht, ändert kein Argument die Richtlinie. Es lohnt sich, die Häuser anzusprechen, die genau diese Konstellation im Prozess abgebildet haben. Eine Kette von Absagen bei den falschen Häusern erschwert außerdem die Anfrage bei den richtigen — deshalb steht die Auswahl am Anfang.
Hilft ein Zweitwohnsitz in Deutschland?
Bankseitig oft ja: Legitimation, Postzustellung und Gerichtsstand sind gelöst, und der Fall fällt in mehr Kreditrichtlinien. Steuerlich ist genau das der heikelste Weg — ein tatsächlich innegehabter Wohnsitz begründet nach §8 AO die unbeschränkte Steuerpflicht auf das Welteinkommen. Diese Rechnung gehört vor die Bankanfrage, nicht danach, und zum Steuerberater.
Welche Unterlagen brauche ich für ein Gehalt aus dem Ausland?
Regelmäßig: Arbeitsvertrag, die letzten Gehaltsabrechnungen, Kontoauszüge des Gehaltskontos und ein Nachweis über die Dauerhaftigkeit der Anstellung. Bei Selbstständigen treten die Jahresabschlüsse an diese Stelle. Je klarer die Unterlagen die Nachhaltigkeit des Einkommens zeigen, desto weniger Rückfragen entstehen — und desto eher passt der Fall in eine Richtlinie.
Finanzierungsanalyse anfragen
Unverbindliche Erstberatung kostenlos — Provision zahlt in der Regel die Bank. Wir prüfen 650+ Banken plus alle Landesförderungen für Ihre Konstellation.
Weiterführende Seiten
Grundstück finanzieren — Kredit für Bauland und Baugrundstück
Grundstück finanzieren ohne Haus darauf: warum Banken beim Kredit für ein Baugrundstück mehr Eigenkapital verlangen und was das für Ihre Finanzierung heißt.
Haushaltsrechnung für den Kredit — wie die Bank Ihre Rate prüft
Haushaltsrechnung für den Kredit: welche Einnahmen und Ausgaben die Bank ansetzt, warum Pauschalen gelten und wo die Vorlage steht.
Immobilie in Deutschland kaufen, ohne anzureisen: was geht und was nicht
Der Kaufvertrag muss zum Notar — Sie nicht zwingend. Vollmacht vorher oder Genehmigung hinterher, und was die Bank getrennt davon braucht.
Kaufpreis über Verkehrswert — wenn der Preis über dem Bankwert liegt
Wenn der Preis den Wert übersteigt.
Keine SCHUFA als Steuerausländer: worauf die Bank dann sieht
Eine dünne oder fehlende SCHUFA-Akte ist keine Absage. Worauf die Bank stattdessen sieht und welche Unterlagen den Fall tragen.
Nachfinanzierung — wenn beim Hausbau das Geld nicht reicht
Nachfinanzierung beim Hausbau: früh beantragen, Rangfolge im Grundbuch klären, Aufstockung und Nachrangdarlehen gegeneinander rechnen.
650+ Banken
Finanzierungsanfrage für die Immobilie: Bonität, Eigenkapital oder Kreditrichtlinie — nur der dritte Grund lässt sich durch Bankenauswahl lösen. Belegfälle.
Fremdwährungsdarlehen oder Euro-Kredit bei Gehalt in CHF, USD oder GBP?
Fremdwährungsdarlehen oder Euro-Kredit bei Gehalt in CHF, USD oder GBP: wie Banken den Abschlag rechnen und wie groß der Bankenkreis je Währung ist.
Anschlussfinanzierung & Umschuldung
Forward-Darlehen und Wechsel der Bank zum Ende der Zinsbindung.

Fachlich verantwortet von Olga Nikushkina — Inhaberin, §34i GewO (Immobiliardarlehensvermittlung), Vermittlerregister D-W-132-ZUCB-95. Spezialisiert auf Baufinanzierung mit Auslandsbezug: Steuerausländer, Fremdwährungseinkommen, Grenzgänger, Expats. Siegfried Perini ist im Vermittlerregister zu dieser Erlaubnis als unmittelbar bei Vermittlung und Beratung mitwirkende Person eingetragen (§ 11a GewO), in der Immobilienbranche tätig seit 1992. Keine Rechts- oder Steuerberatung.
