Unterlagen für Baufinanzierung: Grundbuchauszug, Flurkarte und Baulastenverzeichnis – Baubeschreibung für Bestandsgebäude und Flurkarte beantragen, Unterlagen für Bank und Notar vorbereiten
Meist verzögert nicht das Kreditvotum die Finanzierung, sondern ein fehlendes Dokument. Diese Checkliste für Baufinanzierung und Hauskauf enthält alle 58 Unterlagen in der Reihenfolge, in der die Bank sie benötigt. Sie können das kostenlose PDF per E-Mail anfordern (9 Seiten, Deutsch und Englisch) und zum Abhaken ausdrucken.
Unterlagen-Checkliste für die Baufinanzierung: Was gehört in die Mappe?
Erst die Person, dann das Geld, dann das Objekt: Ausweis und Meldebescheinigung, Einkommensnachweise, Eigenkapital und bestehende Kredite, danach die Unterlagen zur Immobilie. Die Checkliste für die Baufinanzierung in Deutschland (PDF, 9 Seiten, Deutsch und Englisch) führt alle 58 Unterlagen auf — für Angestellte, Beamte, Rentner und Selbstständige mit Wohnsitz in Deutschland.
Wie erhalten Sie die Baufinanzierungs-Checkliste als PDF?
Öffnen Sie das kostenlose PDF direkt ohne Formular oder lassen Sie es sich per E-Mail zusenden.
- Checkliste Baufinanzierung Deutschland · 58 Unterlagen, Deutsch und Englisch, zum Abhaken
- Direkt per E-Mail · als Anhang, sofort nutzbar
PDF per E-Mail anfordern: Checkliste Baufinanzierung Deutschland (PDF, 9 Seiten) (Niederländisch (Deutschland) · Französisch (Deutschland))
Checkliste anfordern
Kostenlos · 30 Sekunden · kein Verkaufsdruck
Wir verwenden Ihre E-Mail-Adresse, um Ihnen die gewünschten Dateien zu schicken. Bei Bedarf fragen wir persönlich zu Ihrer Anfrage nach.
Checkliste Hauskauf: Welche Unterlagen gehören in die acht Gruppen?
Die Checkliste ordnet alle 58 Unterlagen in acht Gruppen: Identifikation, Einkommensnachweise, Vermögen und Eigenkapital, bestehende Verbindlichkeiten, Selbstständige und Freiberufler, Objekt-Unterlagen, Vermietung sowie Umschuldung und Anschluss.
Die Checkliste führt unter „Selbstständige und Freiberufler“ die Unterlagen für die Baufinanzierung nach Art der Tätigkeit auf. So können Sie die Einkommensnachweise gemeinsam mit den Unterlagen zur Immobilie vorbereiten.
- Was ist in der Checkliste? Alle 58 Unterlagen nach Gruppen, die Fristen, ein Blatt für Ihren Kapitalbedarf, die Nebenkosten je Bundesland, eine Modellrechnung und die fünf teuersten Fehler.
- Warum Deutsch und Englisch? Jede Unterlage ist zweisprachig benannt. So erkennen Sie die deutschen Bezeichnungen der Dokumente, die Sie beschaffen müssen.
- Ist die Checkliste kostenlos? Ja. Sie können das PDF direkt ohne Formular öffnen oder per E-Mail erhalten.
- Identifikation (1): Personalausweis oder Reisepass, Meldebescheinigung, bei Nicht-EU-Bürgern der Aufenthaltstitel, falls zutreffend Ehevertrag, Scheidungsurteil oder Trennungsvereinbarung.
- Einkommensnachweise (2): Die letzten drei Gehaltsabrechnungen plus die Dezember-Abrechnung des Vorjahres, Lohnsteuerbescheinigung, Arbeitsvertrag, Einkommensteuerbescheid; bei Beamten, Rentnern und Eltern die passenden Bescheide.
- Vermögen und Eigenkapital (3): Konto- und Depotauszüge, Bausparvertrag, Rückkaufswert der Lebensversicherung, Schenkungserklärung, falls das Eigenkapital aus der Familie kommt.
- Bestehende Verbindlichkeiten (4): Kredit- und Leasingverträge mit aktuellem Saldo, Bürgschaften, weitere Immobiliendarlehen, Unterhaltstitel.
- Selbstständige und Freiberufler (5): Steuerbescheide und Bilanzen oder EÜR der letzten drei Jahre, aktuelle BWA, Gewerbeanmeldung, bei Gesellschaftern Gesellschaftsvertrag und Handelsregisterauszug.
- Objekt-Unterlagen (6): Kaufvertragsentwurf, Grundbuchauszug, Flurkarte, Wohnflächenberechnung, Grundrisse, Fotos, Energieausweis — sobald die Immobilie gefunden ist.
- Bei Vermietung (7): Mietverträge und die Mieteingänge der letzten drei Monate; bei Neubau die erwartete Miete nach Mietspiegel. Die Übersicht dafür: Mietaufstellung.
Umschuldung und Anschluss (8): Der bisherige Darlehensvertrag und die letzten Jahreskontoauszüge der bestehenden Bank.
Welche Finanzierungsrahmen nennt die Checkliste?
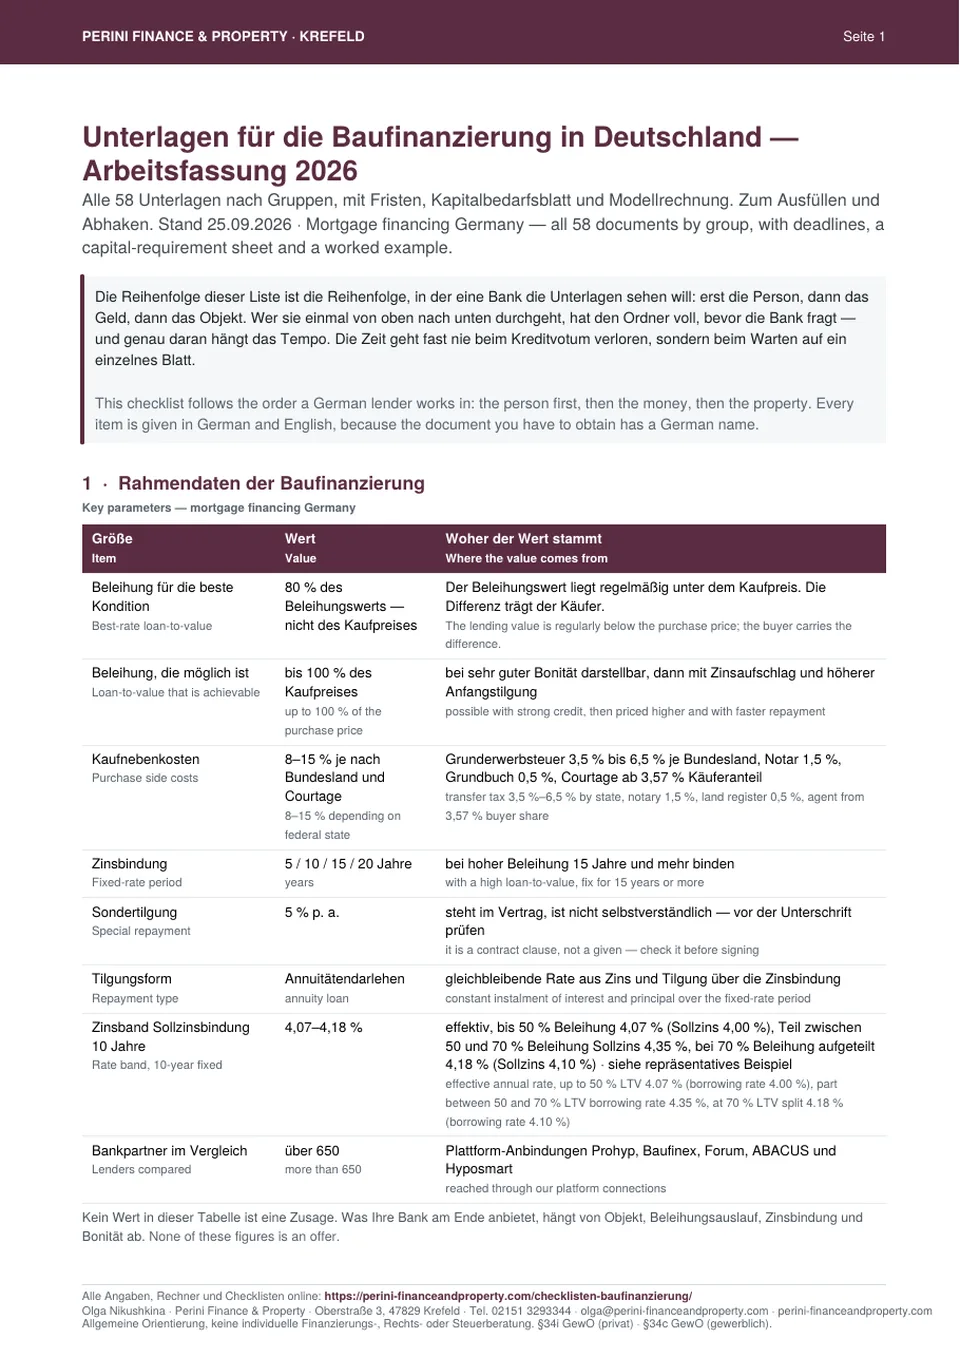
Die beste Kondition gibt es bis 60 % Beleihung, gerechnet vom Beleihungswert, nicht vom Kaufpreis. Kein Wert in der Tabelle ist eine Zusage; was Ihre Bank am Ende anbietet, hängt von Objekt, Beleihungsauslauf, Zinsbindung und Bonität ab.
Warum der Beleihungswert unter dem Kaufpreis liegt: Banken rechnen mit dem nachhaltigen Marktwert, nicht mit dem Tageskurs. Bei Bestandsobjekten liegt der Beleihungswert in der Regel 10–15 % unter dem Kaufpreis; bei Neubauten etwas näher am Kaufpreis. Ein Kaufpreis von 400.000 € ergibt damit einen Beleihungswert von rund 340.000–360.000 €. Die 60-%-Grenze bezieht sich auf diesen niedrigeren Wert — also auf 204.000–216.000 € statt auf 240.000 €.
Was das für das Eigenkapital bedeutet: Wenn das Darlehen auf 60 % des Beleihungswerts begrenzt ist, müssen Eigenmittel den übrigen Kaufpreis und die Kaufnebenkosten decken.
Bei 400.000 € Kaufpreis, 8 % Nebenkosten (32.000 €) und 10 % Beleihungswert-Abschlag beträgt der Beleihungswert 360.000 €. Daraus folgen 216.000 € Darlehen. Benötigt werden 184.000 € für den übrigen Kaufpreis plus 32.000 € Nebenkosten, insgesamt 216.000 € Eigenmittel.
Das entspricht 54 % des Kaufpreises oder 50 % der Gesamtkosten von 432.000 €. Eine pauschale Eigenkapitalquote ersetzt diese konkrete Rechnung nicht.
| Größe | Wert | Woher der Wert stammt |
|---|---|---|
| Beleihung für die beste Kondition | 60 % des Beleihungswerts — nicht des Kaufpreises | Bis 60 % gilt der niedrigste Zins im Zinsband. Der Beleihungswert liegt regelmäßig unter dem Kaufpreis. Die Differenz trägt der Käufer. |
| Beleihung, die möglich ist | bis 100 % des Kaufpreises | bei sehr guter Bonität darstellbar, dann mit Zinsaufschlag und höherer Anfangstilgung |
| Zinsband, 10 Jahre fest (Stand 13.11.2026) | 3,90 % Sollzins (3,97 % effektiv) bis 60 % Beleihung; 4,15 % (4,23 % effektiv) auf den Teil zwischen 60 und 70 % | bei 70 % Beleihung zusammen 3,94 % (4,01 % effektiv); über 70 % rechnen wir den Zins im Einzelfall; eigene Bankumfrage, kein Angebot |
| Kaufnebenkosten | 8–15 % je nach Bundesland und Courtage | Grunderwerbsteuer 3,5 % bis 6,5 % je Bundesland, Notar 1,5 %, Grundbuch 0,5 %, Courtage ab 3,57 % Käuferanteil |
| Zinsbindung | 5 / 10 / 15 / 20 Jahre | bei hoher Beleihung 15 Jahre und mehr binden |
| Sondertilgung | 5 % p. a. | steht im Vertrag, ist nicht selbstverständlich — vor der Unterschrift prüfen |
| Tilgungsform | Annuitätendarlehen | gleichbleibende Rate aus Zins und Tilgung über die Zinsbindung |
| Bankpartner im Vergleich | über 650 | Plattform-Anbindungen Prohyp, Baufinex, Forum, ABACUS und Hyposmart |
Repräsentatives Beispiel nach § 17 PAngV
Diese Seite nennt einen Sollzins und eine monatliche Rate. Wer mit Zahlen wirbt, die die Kosten eines Immobiliar-Verbraucherdarlehens betreffen, muss ein repräsentatives Beispiel angeben (§ 17 PAngV).
Annuitätendarlehen mit monatlicher Zahlweise und ohne Bearbeitungsgebühr. Der Gesamtbetrag umfasst die Raten während der Zinsbindung und die danach verbleibende Restschuld.
Sollzinsbindung 10 Jahre, 2 % anfängliche Tilgung, Beleihungsauslauf bezogen auf den Beleihungswert. Der Zins im Einzelfall hängt von Objekt, Beleihungsauslauf und Bonität ab; über 70 % Beleihungsauslauf und bei anderen Zinsbindungen rechnen wir den Zins im Einzelfall.
Quelle: Eigene Bankumfrage Perini, Stand 13.11.2026. Welcher Zins tatsächlich zustande kommt, hängt von Bank, Objekt, Beleihungsauslauf und Bonität ab.
| Größe | Wert |
|---|---|
| Nettodarlehensbetrag | 350.000 € |
| Beleihungsauslauf | 60 % des Beleihungswerts |
| Sollzinsbindung | 10 Jahre |
| Gebundener Sollzins | 3,90 % p.a., fest (bis 60 % Beleihungsauslauf) |
| Anfängliche Tilgung | 2,0 % anfänglich |
| Monatliche Rate | 1.720,83 € monatlich |
| Effektiver Jahreszins | 3,97 % p.a. |
| Restschuld am Ende der Zinsbindung | 264.556,14 € |
| Gesamtbetrag | 471.055,74 € |
| Datenstand | 13.11.2026 |
| Darlehensvermittler | Perini Finance & Property, Olga Nikushkina, Oberstraße 3, 47829 Krefeld |
| Vertragslaufzeit im Modell | 10 Jahre |
| Anzahl und Höhe der Zahlungen | 120 Monatsraten, am Laufzeitende zusätzlich 264.556,14 € Schlusszahlung |
| Besicherung | Grundschuld auf die finanzierte Immobilie |
Wie aktuell müssen Ihre Baufinanzierungsunterlagen sein?
Veraltete Unterlagen gelten wie fehlende Dokumente. Bei fünf Unterlagen müssen Sie besonders auf die Fristen achten:
Eigenkapitalnachweis — Konto- und Depotauszüge höchstens vier Wochen alt;
Grundbuchauszug — höchstens drei Monate alt;
Gehaltsabrechnungen — die letzten drei plus die Dezember-Abrechnung des Vorjahres;
Selbstständige — aktuelle BWA mit Summen- und Saldenliste, ab Juli zusätzlich der Jahresabschluss;
KfW-Förderung — der Antrag muss vor dem Vorhabensbeginn stehen — danach ist die Förderfähigkeit weg.
Die teuerste Frist ist die letzte: Als Vorhabensbeginn gilt bereits der Abschluss eines zuzurechnenden Liefer- oder Leistungsvertrags. Wer zuerst unterschreibt und dann fördert, verliert den günstigsten Baustein der gesamten Finanzierung ersatzlos.
| Unterlage | Warum |
|---|---|
| Eigenkapitalnachweis | die Bank will den heutigen Stand sehen, nicht den vom Quartalsende |
| Grundbuchauszug | Lasten in Abteilung II und III ändern die Bewertung |
| Gehaltsabrechnungen | die Dezember-Abrechnung weist die Jahressumme inklusive Sonderzahlungen aus |
| Jahresabschluss bei Selbstständigen | ab der Jahresmitte reicht die BWA allein nicht mehr |
Welche amtlichen Unterlagen braucht die Bank zur Immobilie?
Die Bank benötigt Grundbuchauszug, Flurkarte, vermaßte Pläne aus der Bauakte, Wohnflächenberechnung und Energieausweis. Exposé-Angaben ersetzen diese amtlichen Unterlagen nicht. Fehlen Dokumente oder entsprechen sie nicht der verlangten Form, verzögert das die Bewertung und damit die Zusage.
Für die Objektbeschreibung zur Baufinanzierung können Sie das ausfüllbare Objektdatenblatt verwenden. Es erfasst unter anderem Baujahr, Bauweise, Wohnfläche und Modernisierungen. Klären Sie beim Neubau, welche technische Baubeschreibung die Bank zusätzlich benötigt. Checkliste der Sparkasse
Baubeschreibung bei einem Bestandsgebäude. Für den Bestand hält das Objektdatenblatt unter anderem Baujahr, Bauweise und durchgeführte Modernisierungen fest. Möchte die Bank zur Baukonstruktion oder Ausstattung mehr wissen, klären Sie mit ihr, welche vorhandenen Unterlagen sie für die technische Baubeschreibung benötigt.
Wenn die Bank Angaben zur Kubatur braucht, können Sie mit dem ausfüllbaren Formular den umbauten Raum dokumentieren. Tragen Sie dort die Außenmaße und das errechnete Volumen der Geschosse und Bauteile ein.
- Grundbuchauszug für Bank: Wie alt darf er sein? Der Grundbuchauszug für die Bank muss vollständig und höchstens drei Monate alt sein; ein unbeglaubigter Ausdruck vom Grundbuchamt am Amtsgericht reicht und kostet 10 Euro. Stehen in Abteilung 2 Rechte wie Wohnrecht, Nießbrauch, Wege- oder Leitungsrecht, braucht die Bank auch die Urkunden dazu. Hat das Grundstück keinen eigenen Zugang zur Straße, muss ein Wegerecht eingetragen sein — auf ein angebliches Gewohnheitsrecht lässt sich keine Bank ein.
- Flurkarte beantragen: Wo bekommen Sie sie? Die Flurkarte beantragen Sie beim Katasteramt (Vermessungsamt) des Kreises oder der Stadt, in vielen Bundesländern auch online; je nach Bundesland kostet sie etwa 10 bis 60 Euro. Die Bank will die amtliche Flurkarte sehen: Ist ein Gebäude oder Anbau dort nicht eingezeichnet, fragt sie, ob er genehmigt ist.
- Baulastenverzeichnis Auszug: Wann braucht ihn die Bank? Den Auszug aus dem Baulastenverzeichnis verlangt die Bank, um zu sehen, ob das Grundstück Pflichten gegenüber Nachbarn trägt — etwa eine Zufahrt oder Abstandsflächen. Sie bekommen ihn bei der Bauaufsicht der Stadt oder des Kreises. In Bayern gibt es kein Baulastenverzeichnis, dort stehen solche Beschränkungen im Grundbuch.
- Weitere Objektunterlagen: Grundrisse, Schnitte, Ansichten — vermaßt, aus der Bauakte und mit Stempel des Architekten; selbst gezeichnete Pläne erkennen viele Banken nicht an.
Die Bauakte beim Bauamt kann einige Wochen dauern;
Wohnflächenberechnung — manche Banken verlangen sie mit Stempel und Unterschrift eines Architekten;
Modernisierungen — eine Liste der bisherigen Modernisierungen mit Jahr und Kosten — sie verlängert die Restnutzungsdauer, mit der die Bank rechnet, und hebt so den Bankwert;
Eigentumswohnung — Teilungserklärung mit allen Nachträgen, Aufteilungsplan und Abgeschlossenheitsbescheinigung; fehlende Pläne gibt es beim Grundbuchamt;
Energieausweis — verlangen Banken inzwischen bei jeder Finanzierung, auch bei der Anschlussfinanzierung; Verbrauchs- oder Bedarfsausweis reichen beide.
Wie aus den Unterlagen der Bankwert entsteht, erklärt das Merkblatt Bankwert.
Nebenkosten beim Hauskauf: Wie viel macht das Bundesland aus?
Bei einem Kaufpreis von 400.000 € macht allein das Bundesland 12.000 € Unterschied: dieselbe Immobilie, einmal im günstigsten und einmal im teuersten Bundesland gerechnet. Deshalb steht hier eine Spanne von 8–15 % und keine feste Zahl.
Rechenbeispiel mit gesetzten Annahmen.
Dieselbe Immobilie, 12.000 € Unterschied — allein durch das Bundesland. Genau deshalb steht hier eine Spanne von 8–15 % und keine feste Zahl.
| Position | Bayern | Nordrhein-Westfalen | Unterschied |
|---|---|---|---|
| Kaufpreis | 400.000 € | 400.000 € | — |
| Grunderwerbsteuer | 3,5 % | 6,5 % | 3 Prozentpunkte |
| Notar und Grundbuch | 2 % | 2 % | — |
| Nebenkosten ohne Courtage | 22.000 € | 34.000 € | 12.000 € |
| Nebenkosten mit Courtage | 36.280 € | 48.280 € | 12.000 € |
Welche Fehler bei Unterlagen und Reihenfolge sind besonders teuer?
Teure Fehler entstehen, wenn Sie erst unterschreiben und danach Förderung beantragen, nur den Kaufpreis kalkulieren oder Unterlagen nachreichen. Auch eine Reservierung vor Klärung der Finanzierung und die Beschränkung auf die Hausbank können teuer werden.
Erst unterschreiben, dann fördern — Fast jedes Förder-Aus ist ein Reihenfolgefehler.
Nur den Kaufpreis rechnen — Die Nebenkosten von 8–15 % kommen in der Regel aus Eigenkapital.
Unterlagen nachliefern statt vorlegen — Jede Rückfrage stellt den Antrag bei der Bank hinten an.
Erst reservieren, dann finanzieren — Erst den Rahmen bestätigen lassen, dann bieten — unsere Finanzierungsbestätigung hilft dabei.
Nur die Hausbank fragen — Eine Absage sagt etwas über diese Bank, nicht über Ihre Bonität.
Mehr dazu: die häufigsten Fehler bei der Baufinanzierung.
Wie lange dauert die Baufinanzierung bis zur Zusage?
Ab vollständigem Unterlageneingang dauert es bis zur Zusage 3 bis 10 Werktage.
Was die Spanne von 3 bis 10 Werktagen ausmacht: Der schnelle Fall sind Standardanträge mit vollständig vorliegenden Unterlagen bei einer Bank mit digitalem Einreichweg — gut vorbereitete Fälle landen direkt in der Bewilligung, nicht in der Nachforderungsschleife.
Den langsamen Fall verursachen Sonderkonstellationen (Selbstständige, hohe Beleihung, Bauträger-Neubau mit noch ausstehender Baugenehmigung) oder Hochphasen der Baufinanzierung von Februar bis April.
Wer die Unterlagen vollständig einreicht, hat den größten Einfluss auf die eigene Bearbeitungszeit.
Der Unterschied zwischen Voranfrage und verbindlichem Kreditantrag: Bei einer Voranfrage (Konditionsanfrage) prüft die Bank ohne SCHUFA-Eintrag, ob der Fall grundsätzlich darstellbar ist — das Ergebnis ist unverbindlich und kommt oft in 1–2 Tagen.
Der verbindliche Kreditantrag mit SCHUFA-Eintrag, vollständigen Unterlagen und Bankwert-Bewertung durch einen Gutachter vor Ort dauert 5 bis 10 Werktage.
Diese zwei Schritte sollten nicht verwechselt werden: Ein positives Voranfrageergebnis ist keine Zusage.
| Schritt | Was passiert | Zeitbedarf |
|---|---|---|
| Erstgespräch | Machbarkeit, Bankauswahl, Förderfähigkeit — kostenlos und unverbindlich | ein Termin |
| Unterlagen | Sie liefern, wir sortieren und prüfen vor der Einreichung | Ihr Tempo |
| Bankauswahl und Antrag | paralleler Vergleich aus 650+ Banken; KfW- und Landesprogramme laufen über die finanzierende Bank | wenige Tage |
| Zusage | verbindliches Angebot bei vollständigen Unterlagen | in der Regel 3 bis 10 Werktage |
| Beurkundung und Auszahlung | Notartermin, Grundschuld, Auszahlung | nach der Zusage |
Welche Checkliste passt zu Ihrer besonderen Situation?
Wohnsitz im Ausland: die Checkliste für Steuerausländer. Ärzte: die Checkliste für Ärzte. Bauträger: die Checkliste Projektfinanzierung. Die Immobilie selbst prüfen Sie mit der Exposé-Prüfcheckliste. Die Formulare dazu: Selbstauskunft, Vermögensaufstellung und Mietaufstellung.
Grenzen der Checkliste: Sie dient der allgemeinen Orientierung und ersetzt keine individuelle Finanzierungs-, Rechts- oder Steuerberatung. Die konkret erforderlichen Unterlagen bestimmt Ihre Bank anhand des Falls. Vermittlung von Immobiliar-Verbraucherdarlehen über die Erlaubnis nach §34i GewO (Olga Nikushkina).
Unsere Unterstützung: Wir vergleichen 650+ Banken parallel. Vor der Einreichung prüfen wir die Selbstauskunft, vor der ersten Unterschrift klären wir die Förderfähigkeit. Anschließend begleiten wir Notartermin, Auszahlung und Anschlussfinanzierung.
Häufige Fragen
Checkliste der Unterlagen für die Baufinanzierung als PDF: Gibt es die Liste kostenlos zum Herunterladen?
Ja, die Checkliste kostet nichts. Sie können das PDF ohne Formular sofort öffnen oder sich per E-Mail zuschicken lassen. Es führt alle 58 Unterlagen auf, auf 9 Seiten, in Deutsch und Englisch.
Welche Unterlagen braucht die Bank für eine Baufinanzierung?
Unterlagen zur Person, zum Einkommen, zu Vermögen und Verbindlichkeiten und zur Immobilie — insgesamt 58 Positionen in acht Gruppen, von denen nur die für Ihren Fall zutreffenden gelten. Die vollständige Liste steht in der Checkliste als PDF (9 Seiten) (Niederländisch (Deutschland) · Französisch (Deutschland)).
Wie alt dürfen die Unterlagen sein?
Konto- und Depotauszüge als Eigenkapitalnachweis höchstens vier Wochen, der Grundbuchauszug höchstens drei Monate. Dazu die letzten drei Gehaltsabrechnungen plus die Dezember-Abrechnung des Vorjahres; bei Selbstständigen ab Juli zusätzlich der Jahresabschluss.
Was brauchen Selbstständige zusätzlich?
Steuerbescheide und Bilanzen oder Einnahmen-Überschuss-Rechnungen der letzten drei Jahre, eine aktuelle BWA mit Summen- und Saldenliste und die Gewerbeanmeldung; bei Gesellschaftern Gesellschaftsvertrag und Handelsregisterauszug.
Für wen gilt diese Checkliste?
Für Angestellte, Beamte, Rentner und Selbstständige mit Wohnsitz in Deutschland. Bei Wohnsitz im Ausland gilt die Checkliste für Steuerausländer, für Ärzte die Checkliste für Ärzte.
Welche Unterlagen für Hauskauf und Finanzierung brauche ich?
Die Hauskauf-Unterlagen bilden zwei Gruppen: Unterlagen zur Person (Ausweis, Einkommens- und Eigenkapitalnachweise) und Objektunterlagen (Kaufvertragsentwurf, Grundbuchauszug höchstens drei Monate alt, Flurkarte, Energieausweis). Welche Unterlagen beim Hauskauf die Bank sehen will, prüft sie vor der Zusage. Alle 58 stehen in der Liste oben.
Unterlagen Hauskauf Notar: Was muss vorliegen?
Vor dem Notartermin brauchen Sie den Kaufvertragsentwurf, einen aktuellen Grundbuchauszug und die Flurkarte. Welche Unterlagen beim Hauskauf sonst dazukommen, steht in der Liste oben.
Wo beantrage ich die Flurkarte für die Bank?
Beim Katasteramt, also dem Vermessungsamt des Kreises oder der Stadt; in vielen Bundesländern geht das inzwischen online. Je nach Bundesland kostet die Flurkarte etwa 10 bis 60 Euro. Die Bank will die amtliche Fassung sehen, nicht einen Ausdruck aus dem Exposé.
Was zeigt der Auszug aus dem Baulastenverzeichnis, und braucht die Bank ihn?
Der Auszug zeigt, ob das Grundstück Pflichten gegenüber Nachbarn trägt, etwa ein Zufahrtsrecht oder einzuhaltende Abstandsflächen. Die Bank verlangt ihn, um solche Lasten vor der Zusage zu kennen. Sie erhalten ihn bei der Bauaufsicht der Stadt oder des Kreises. In Bayern gibt es kein eigenes Baulastenverzeichnis, dort stehen vergleichbare Beschränkungen im Grundbuch.
Noch Fragen zu diesem Thema?
Unverbindliche Erstberatung kostenlos — Provision zahlt in der Regel die Bank. Wir ordnen ein, was das für Ihre konkrete Finanzierung bedeutet.
Kein Angebot und keine Finanzierungszusage.
Für eine Immobilienfinanzierung kommen die meisten Banken erst ab einem Haushaltsnetto von rund 3.500 € pro Monat auf eine tragfähige Rechnung — bei Paaren zählt das gemeinsame Einkommen.
Bringen Sie für den Kauf die Unterlagen mit, die Ihnen bereits vorliegen, und nennen Sie den geplanten Notartermin. Wir können klären, welche Angaben zu Grundbuch, Flurkarte oder Objekt noch nötig sind.
Weiterführende Seiten
Mietaufstellung
Mietaufstellung Vorlage für die Bank: je Mieteinheit Mieter, Fläche, Kaltmiete, Nebenkosten und Staffel — ausfüllbar DE/EN, kostenlos als PDF.
Merkblatt Bankwert
Beleihungswert ermitteln: warum der Bankwert unter dem Kaufpreis liegt, was CRR III geändert hat und was verhandelbar ist. Kostenloses Merkblatt.
Finanzierungsbestätigung
Finanzierungsbestätigung beim Hauskauf: schriftliche Machbarkeitseinschätzung für Makler und Verkäufer — kostenlos, ohne Bonitätsabfrage, keine Bankzusage.
Checkliste Baufinanzierung für Ärzte: Welche Unterlagen verlangt die Bank?
Die Checkliste nennt 14 Unterlagen, darunter die Nachweise bei Wohnsitz im Ausland.

Fachlich verantwortet von Olga Nikushkina — Inhaberin, §34i GewO (Immobiliardarlehensvermittlung), Vermittlerregister D-W-132-ZUCB-95. Spezialisiert auf Baufinanzierung mit Auslandsbezug: Steuerausländer, Fremdwährungseinkommen, Grenzgänger, Expats. Siegfried Perini ist im Vermittlerregister zu dieser Erlaubnis als unmittelbar bei Vermittlung und Beratung mitwirkende Person eingetragen (§ 11a GewO), in der Immobilienbranche tätig seit 1992. Keine Rechts- oder Steuerberatung.