Zwei Immobilien ab 2.500 € netto? Die Bankprüfung erklärt
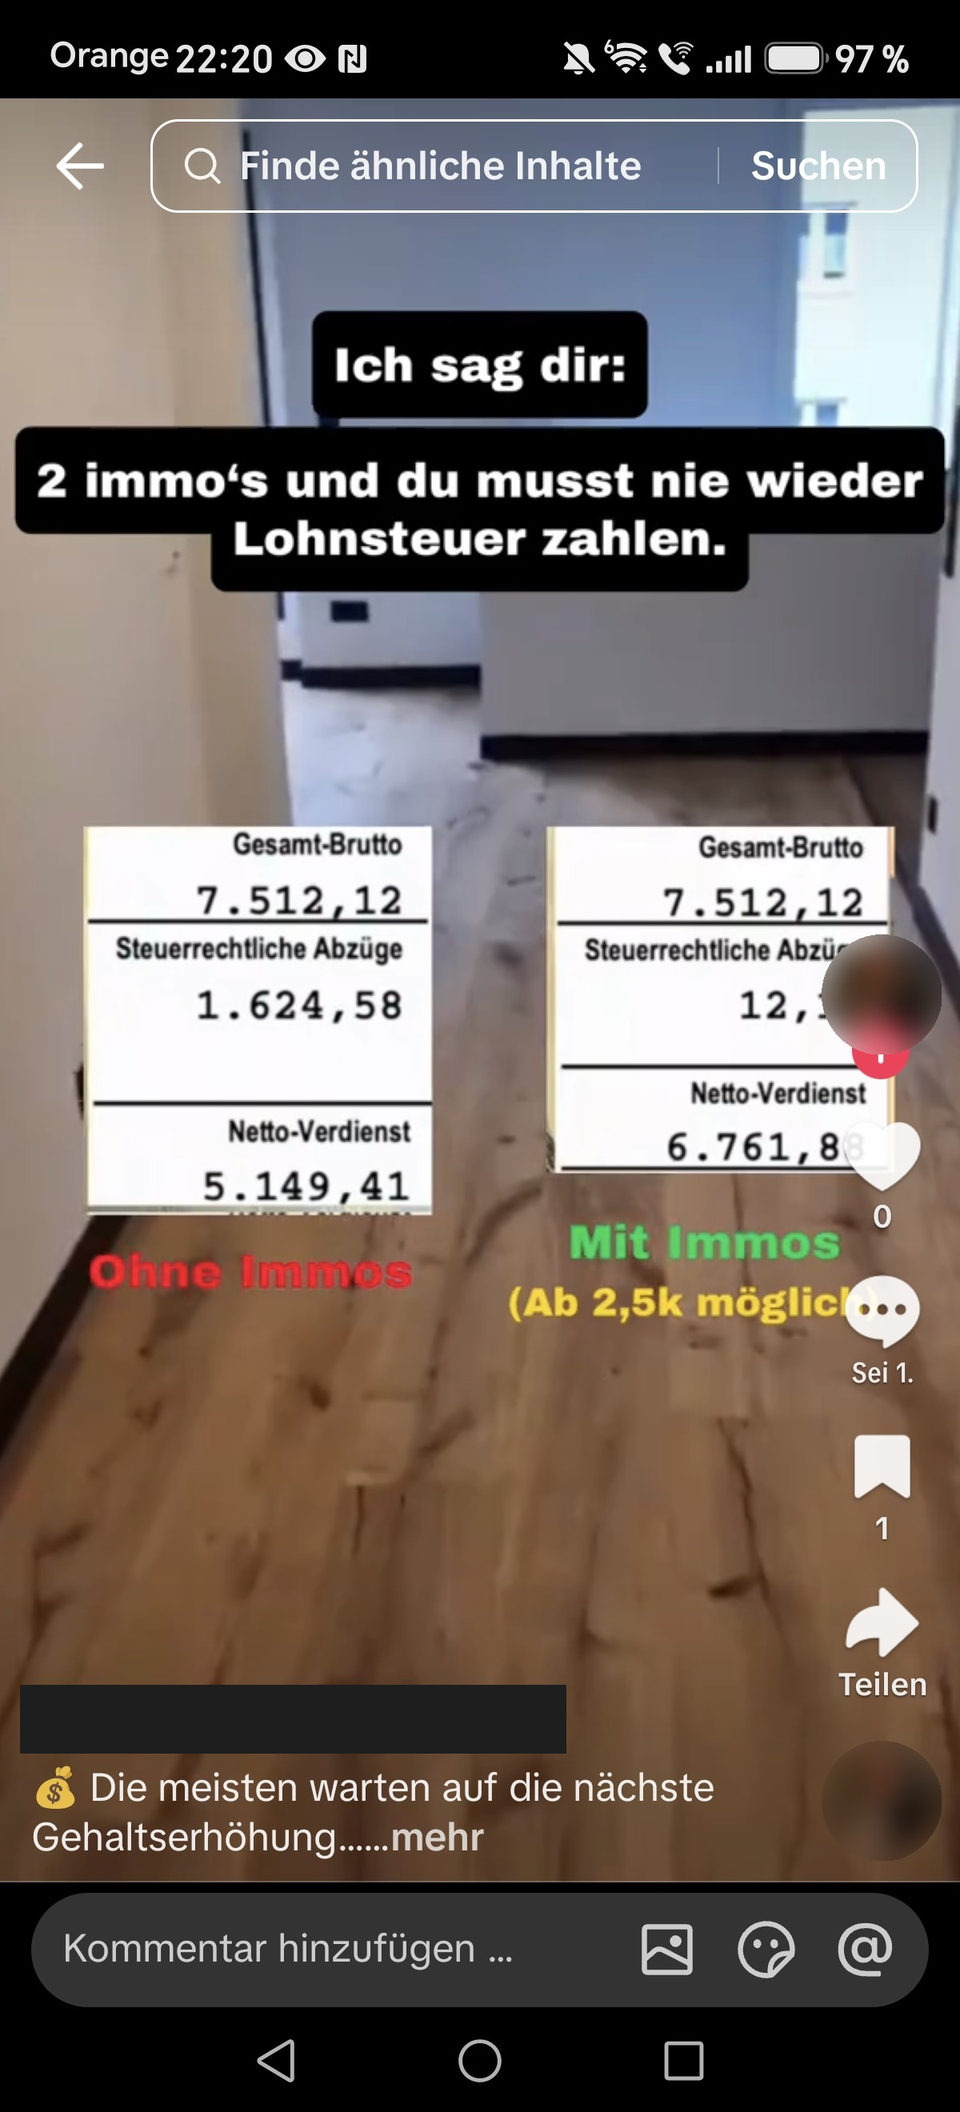
Ein Reel verspricht zwei fremdfinanzierte Immobilien ab 2.500 € netto. Wir prüfen die im Beitrag verwendeten Annahmen und erklären, warum eine vollständige Haushaltsrechnung und eine Bewertung der Mieteinnahmen erforderlich sind.
Was prüft die Bank wirklich, wenn ein Reel zwei Immobilien ab 2.500 € netto verspricht?
Nach § 505a BGB muss die Bank vor Vertragsschluss die Kreditwürdigkeit prüfen. Im vereinfachten Beispiel beträgt die Rate bezogen allein auf das Nettoeinkommen 57 %, gegenüber einer Orientierung von 35–40 %. Die Miete deckt die Rate mit einer vereinfachten Quote von 0,67; der hier verwendete Vergleichskorridor liegt bei 1,20–1,35 beziehungsweise 20–35 % Überschuss. Das sind Modellmaßstäbe, keine für jede Finanzierung verbindlichen gesetzlichen Grenzwerte.
Würde eine deutsche Bank die Reel-Rechnung so genehmigen?
Wir sagen Interessenten seit rund zehn Jahren auch Nein, wenn eine Finanzierung nicht trägt. Das Versprechen „2 Immobilien, ab 2.500 € netto möglich“ reicht für eine Finanzierungsentscheidung nicht aus. Unter den hier dargestellten Annahmen sehen wir erhebliche Risiken. Ob eine Bank den konkreten Fall finanzieren kann, lässt sich erst nach einer vollständigen Prüfung beurteilen.
Ist die Prüfung eine Kür oder eine Gesetzespflicht?
Das ist kein Kulanzstandard, den Banken sich selbst auferlegen — es steht im Gesetz. § 505a BGB verpflichtet den Darlehensgeber, vor Abschluss eines Immobiliar-Verbraucherdarlehensvertrags die Kreditwürdigkeit zu prüfen. Abschließen darf die Bank nur, wenn aus dieser Prüfung hervorgeht, dass es wahrscheinlich ist, dass der Kreditnehmer seinen Verpflichtungen vertragsgemäß nachkommt. Das ist keine Kann-Vorschrift. Wird dagegen verstoßen, drohen der Bank scharfe Sanktionen (§ 505d BGB).
Welche zwei Kennzahlen verwendet dieses Modell?
Das Modell stellt eine Ratenquote von 35–40 % des Nettoeinkommens und eine Mietdeckung von 1,20–1,35 gegenüber. Letztere entspricht Mieteinnahmen von 20–35 % über der Rate. Diese Orientierungen ersetzen keine vollständige Haushaltsrechnung und keine individuellen Bankbedingungen.
Kennzahl 1Kapitaldienstfähigkeit
Eine Ratenbelastung von 35–40 % des Nettoeinkommens dient hier als Orientierung. Sie ist keine gesetzliche Höchstgrenze für alle Banken. Maßgeblich sind sämtliche verfügbaren Einnahmen, Ausgaben und Reserven.
Kennzahl 2DSCR bei Kapitalanlage
Als vereinfachte Orientierung verwendet dieses Modell Mieteinnahmen von 20–35 % über der Rate, entsprechend einer Deckungsquote von 1,20–1,35. Ein vollständiger DSCR setzt den für den Kapitaldienst verfügbaren Ertrag ins Verhältnis zu Zins und Tilgung und berücksichtigt unter anderem relevante Objektkosten. Eine einheitliche MaRisk-Mindestquote wird damit nicht belegt. Banken prüfen außerdem Risiken wie Mietausfall und Zinsänderungen.
Modellrechnungen ohne Gewähr. Keine verbindlichen Angebote. Konditionen variieren je nach Bonität, Objekt und Bank. Keine Steuer- oder Rechtsberatung.
Was bedeutet das für die Reel-Rechnung?
Die Rate entspricht 57 % des angegebenen Nettoeinkommens. Die vereinfachte Mietdeckungsquote, im Modell als DSCR bezeichnet, beträgt 0,67. Beide Werte liegen außerhalb der hier verwendeten Orientierung; eine vollständige Bankprüfung geht darüber hinaus.
Fiktives Beispiel2.500 € netto, zwei Neubauwohnungen
| Position | Betrag |
|---|---|
| Kreditrate / angegebenes Nettoeinkommen | 57 % |
| Ratenquote: verwendete Orientierung | 35–40 % |
| Vereinfachte Mietdeckung (Miete / Rate) | 0,67 |
| Mietdeckung: verwendete Orientierung | 1,20–1,35 |
Einordnung: Die Kreditrate liegt über der Hälfte des angegebenen Nettoeinkommens; die Miete deckt sie nur ungefähr zu zwei Dritteln. Die hier verwendete Orientierung von 20–35 % Mietüberschuss wird nicht erreicht. Vor einer Zusage müssen jedoch sämtliche Einnahmen und Ausgaben einschließlich angemessen angesetzter Mieten, Objektkosten, bestehender Verpflichtungen und Reserven geprüft werden. Aus diesen vereinfachten Quoten allein folgt weder eine sichere Zusage noch der Nachweis, dass jede finanzierende Bank rechtswidrig handelt.
Was verkauft das Reel eigentlich?
Das Reel zeigt keine vollständige Kreditprüfung. Eine pauschale Aussage „ab 2.500 € möglich“ muss erläutern, welche weiteren Voraussetzungen, Einkünfte und Kosten berücksichtigt wurden. Ohne diese Angaben lässt sich die persönliche Finanzierbarkeit daraus nicht ableiten.
Werbung darf über Finanzierungsmöglichkeiten keine falschen Erwartungen wecken. Ob die konkrete Darstellung irreführend im Sinne von § 5 UWG ist, hängt vom vollständigen Inhalt und den Umständen ab. Die vereinfachte Modellrechnung allein belegt keinen vorsätzlichen Rechtsverstoß.
Gerade Interessenten ohne Finanzierungserfahrung können eine professionell dargestellte Rechnung als Zusage verstehen. Wer mit 2.500 € netto wirbt, sollte die Voraussetzungen und Risiken deshalb klar benennen. Vor einer Kaufentscheidung ist eine persönliche Prüfung mit vollständigen Unterlagen nötig.
Was machen wir stattdessen?
Vor einem Objektvorschlag prüfen wir die Kapitaldienstfähigkeit mit tatsächlichen Einnahmen, Ausgaben und Reserven. Bei vermieteten Immobilien berücksichtigen wir zusätzlich Mietertrag und objektspezifische Risiken. Ist die Finanzierung unter diesen Annahmen nicht tragbar, sprechen wir das offen an.
Olga Nikushkina
Baufinanzierungsspezialistin · §34i/§34c · Seit 2016
Hinweis: Der Beitrag ersetzt keine individuelle Finanzierungs- oder Rechtsberatung. Das fiktive Rechenbeispiel veranschaulicht ausgewählte Kennzahlen. Eine Bankentscheidung setzt die vollständigen persönlichen und objektbezogenen Unterlagen voraus.
Häufige Fragen
Was ist Kapitaldienstfähigkeit genau?
Kapitaldienstfähigkeit bedeutet, dass Zins und Tilgung dauerhaft aus den verfügbaren Mitteln bezahlt werden können. Dazu prüft die Bank Einnahmen, Lebenshaltung, bestehende Verpflichtungen und Reserven. Die hier genannten 35–40 % sind eine Orientierung, keine für jedes Institut verbindliche gesetzliche Höchstquote.
Was bedeutet DSCR bei einer Kapitalanlageimmobilie?
Der DSCR vergleicht den für den Kapitaldienst verfügbaren Ertrag mit Zins und Tilgung. In diesem Beispiel wird vereinfacht die Miete durch die Rate geteilt. Die verwendete Orientierung von 1,20 bis 1,35 entspricht einer Mietdeckung von 20–35 % über der Rate. Sie ist keine für alle Banken verbindliche gesetzliche Mindestquote. Für eine vollständige Prüfung sind auch Objektkosten, Mietausfallrisiken und die übrige Haushaltsrechnung zu berücksichtigen.
Finanzierung prüfen lassen
Unverbindliche Erstberatung kostenlos. Wir rechnen Kapitaldienstfähigkeit und DSCR mit Ihren echten Zahlen durch — bevor über ein Objekt gesprochen wird, nicht danach.
Für eine Immobilienfinanzierung kommen die meisten Banken erst ab einem Haushaltsnetto von rund 3.500 € pro Monat auf eine tragfähige Rechnung — bei Paaren zählt das gemeinsame Einkommen.
Weiterführende Seiten
Kreditwürdigkeitsprüfung (§ 505a/505d BGB)
Vor jedem Immobiliar-Verbraucherdarlehen muss die Bank prüfen, ob der Kreditnehmer die Raten voraussichtlich dauerhaft tragen kann (§ 505a BGB).
Immobilienbewertung der Bank: Was macht eine Immobilie bankfähig?
Hier steht, was Banken an Objekt und Person tatsächlich prüfen und wie Sie sich vorbereiten, damit Ihr Antrag nicht im ersten Anlauf scheitert.
Kapitalanlage-Kredit mit hoher Beleihung: Woran hängt die Zusage der Bank?
Der Kapitalanleger hat oft ein anderes Kalkül — und ein hoher Fremdkapitalanteil ist dabei nicht die Notlösung, sondern manchmal die Absicht.

Fachlich verantwortet von Olga Nikushkina — Inhaberin, §34i GewO (Immobiliardarlehensvermittlung), Vermittlerregister D-W-132-ZUCB-95. Spezialisiert auf Baufinanzierung mit Auslandsbezug: Steuerausländer, Fremdwährungseinkommen, Grenzgänger, Expats. Siegfried Perini ist im Vermittlerregister zu dieser Erlaubnis als unmittelbar bei Vermittlung und Beratung mitwirkende Person eingetragen (§ 11a GewO), in der Immobilienbranche tätig seit 1992. Keine Rechts- oder Steuerberatung.