KfW-lening aanvragen: 297 voor nieuwbouw, 261 voor renovatie of subsidie 159 – welke route past?
Twee totaal verschillende subsidielogica’s, één uitgangspunt: bouwt u nieuw of koopt u voor het eerst, dan werkt u met KfW-leningen met rentekorting. Renoveert u een bestaand gebouw, dan combineert u BAFA-subsidies, KfW-leningen en de fiscale route via § 35c EStG. Hier ontdekt u in minder dan een minuut welke van de twee routes bij uw project past.
KfW-lening aanvragen: hoe werkt dat bij nieuwbouw of renovatie, en wat kan worden gecombineerd?
Een KfW-lening vraagt u aan via een doorgevende bank of spaarbank (Sparkasse), en wel vóór elke juridisch bindende koop-, bouw- of renovatieovereenkomst; een aanvraag achteraf is uitgesloten. De woningbouwsubsidie van de deelstaten (Wohnraumförderung der Länder) kan in principe worden gecombineerd met KfW-leningen. Voor dezelfde maatregel sluiten subsidie en belastingbonus volgens § 35c EStG elkaar uit. Alle KfW-programma’s vindt u in het origineel op kfw.de.
Deelstaatlening plus KfW: achtergesteld, verlaagt de verhouding lening/onderpand
In principe kan de woningbouwsubsidie van de deelstaten worden gecombineerd met KfW-leningen — de deelstaatlening is meestal achtergesteld ten opzichte van de eerste rang en verlaagt zo de verhouding tussen lening en onderpandwaarde van de hoofdlening. Hoeveel het oplevert, verschilt per deelstaat: Hamburg (IFB) verstrekt tot 150.000 € achtergesteld tegen 2 % rente, Nedersaksen (NBank) tot 200.000 € renteloos in de eerste 20 jaar plus 10.000 € subsidie per kind. Woningbouwsubsidie van de deelstaten.
Waar vraag ik een KfW-lening en een BAFA-subsidie aan?
Niet rechtstreeks bij de ontwikkelingsbank: KfW-leningen lopen via een doorgevende bank of spaarbank, BAFA-subsidies rechtstreeks via het onlineportaal van het BAFA. Doorslaggevend is de volgorde — de subsidieaanvraag moet worden ingediend vóór een juridisch bindende koop-, bouw- of renovatieovereenkomst; achteraf is ze uitgesloten.
Kan ik subsidie en belastingbonus voor dezelfde maatregel combineren?
Nee. Voor dezelfde maatregel sluiten subsidie en de belastingbonus volgens § 35c EStG elkaar uit — het is de ene route of de andere.
Welk project is op u van toepassing?
Afhankelijk van het project passen verschillende subsidies: voor nieuwbouw en eerste aankoop KfW 297, 298 en 300, voor renovatie en bestaande bouw BAFA-subsidies, KfW-leningen of de fiscale route volgens § 35c EStG.
Subsidie voor nieuwbouw
KfW 297 en KfW 298 (Klimaatvriendelijke nieuwbouw, Klimafreundlicher Neubau) en KfW 300 (Woningbezit voor gezinnen) — leningen met rentekorting voor bouwen en eerste aankoop.
Subsidie voor renovatie
BAFA-subsidies, KfW-leningen voor verwarming en gebouwschil, of de fiscale route via § 35c EStG — afhankelijk van het object en uw fiscale situatie.
De programma’s in één oogopslag
RechtsquelleAlle waarden bijgehouden en gecontroleerd op 21.09.2026. Bron: BEG-subsidierichtlijnen woongebouwen (BEG WG) en afzonderlijke maatregelen (BEG EM), BMWE, geldig vanaf 21.07.2026, gepubliceerd op 20.07.2026 op energiewechsel.de; KfW-overzichtspagina ‘Anpassungen 2026’ (aanpassingen 2026); KfW-persbericht van 08.07.2026
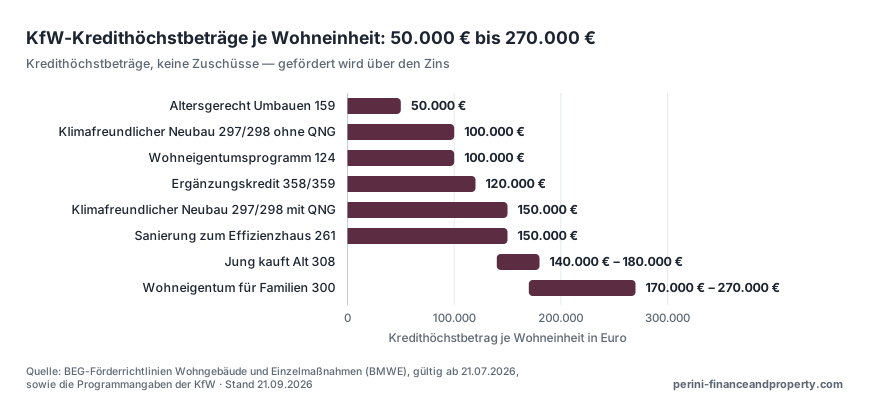
Het grootste kredietkader per wooneenheid heeft Woningbezit voor gezinnen 300 met 170.000 € – 270.000 €, het kleinste Leeftijdsbestendig verbouwen 159 met 50.000 €. De bedragen zijn maximale leenbedragen, geen subsidies: de subsidie loopt via de rente, een aflossingssubsidie zit alleen in de renovatieprogramma’s. Waar de grafiek een bandbreedte toont, beslissen het aantal kinderen of het subsidieniveau over het bedrag — de bovenste waarde veronderstelt telkens dat aan alle voorwaarden volledig is voldaan en is niet de regel. Meerdere programma’s kunnen worden gecombineerd; toegezegd wordt wat de KfW in het individuele geval goedkeurt.
Bron: BEG-subsidierichtlijnen woongebouwen en afzonderlijke maatregelen (BMWE), geldig vanaf 21.07.2026, en de programmagegevens van de KfW · Stand 21.09.2026
| Programma | Waarvoor | Maximumbedrag |
|---|---|---|
| KfW 297/298 | Klimaatvriendelijke nieuwbouw, met en zonder QNG-keurmerk | 150.000 € met QNG, 100.000 € zonder |
| KfW 300 | Woningbezit voor gezinnen, nieuwbouw voor eigen bewoning | 170.000 € tot 270.000 € |
| KfW 308 | Jung kauft Alt: aankoop van bestaande bouw met renovatieplicht | 140.000 € tot 180.000 € afhankelijk van het aantal kinderen |
| KfW 261 | Energetische renovatie tot efficiëntiewoning (Effizienzhaus) | 150.000 € |
| KfW 124 | Woningbezitprogramma (Wohneigentumsprogramm), koop en bouw voor eigen bewoning | 100.000 € |
| KfW 159 | Leeftijdsbestendige verbouwing en inbraakbeveiliging | 50.000 € |
| KfW 458 (verwarming) | Subsidie vervanging verwarming | Basissubsidie 30 %, subsidiepercentage 70 % (80 % bij belastbaar inkomen (zvE) tot 30.000 €, met gezinstoeslag tot 40.000 €) |
| KfW 358 / 359 | Aanvullende lening (Ergänzungskredit) bij de subsidie | 120.000 € per wooneenheid, bovenop de toegezegde subsidie |
| § 35c EStG | Belastingbonus voor energetische maatregelen, alternatief voor subsidie | 20 % over drie jaar, maximaal 40.000 € |
Twee punten die niet uit de tabel blijken. Ten eerste zijn de maximumbedragen bovengrenzen per wooneenheid of per object, geen toezeggingen — wat daadwerkelijk wordt toegekend, hangt af van de bereikte standaard en van de inkomensgrens, bij KfW 300 bijvoorbeeld 90.000 € belastbaar gezinsinkomen bij één kind. Ten tweede sluiten subsidie en belastingbonus elkaar voor dezelfde maatregel uit: de belastingbonus geldt uitsluitend als alternatief en is niet te combineren met BAFA- of KfW-subsidie voor dezelfde maatregel. De bindende fiscale beoordeling doet de belastingadviseur.
De BEG-omschakeling geldt sinds 21.07.2026; aanvragen tot en met 20.07.2026 lopen nog volgens de oude voorwaarden. Voor KfW 308 geldt de nieuwe staffel sinds 03.08.2026 — het bedrag hangt af van het aantal kinderen. De rekentool gaat als voorbeeld uit van één kind. Bepalend is de dag waarop de aanvraag bij de KfW binnenkomt.
Subsidiecalculator
Voordat u zich door programmanamen en voorwaarden heen werkt: de subsidiecalculator laat op basis van enkele gegevens over object en project zien welke KfW- en BAFA-programma’s in principe in aanmerking komen.
Jung kauft Alt — check afzonderlijke maatregelen
Ramen, gevel, dak of verwarming: is het genoeg voor KfW 308?
Waar komt het op aan bij de subsidieaanvraag?
KfW-subsidieleningen en BAFA-subsidies worden niet rechtstreeks bij de ontwikkelingsbank aangevraagd, maar via een bank of spaarbank die de middelen doorgeeft, of — bij het BAFA — rechtstreeks via het onlineportaal van het BAFA zelf. Bij de KfW-programma’s is de volgorde doorslaggevend: de subsidieaanvraag moet worden ingediend vóór het sluiten van een juridisch bindende koop-, bouw- of renovatieovereenkomst; een aanvraag achteraf is in principe uitgesloten.
Wie eerst het bouwcontract tekent en pas daarna aan subsidie denkt, heeft de kans in de regel al verspeeld. Voor BAFA-subsidies voor afzonderlijke maatregelen geldt een vergelijkbare logica, zij het met deels andere termijnen per programma. Niet elke bank werkt even routineus met elk subsidieprogramma — de kwaliteit van de afhandeling verschilt in de praktijk merkbaar tussen de instellingen.
Wie een subsidieprogramma wil gebruiken, moet daarom al bij de keuze van de financierende bank erop letten dat deze het betreffende programma actief aanbiedt en er ervaring mee heeft. Of uiteindelijk een KfW-lening, een BAFA-subsidie of een combinatie van beide routes zinvol is, hangt af van het concrete project en laat zich het betrouwbaarst in het eerste gesprek ophelderen, niet alleen via een online rekentool.
Subsidie is slechts één bouwsteen van de financiering
Een KfW-lening of BAFA-subsidie alleen financiert geen bouwproject — ze moet worden ingepast in de totale financiering, samen met de banklening en het eigen vermogen. Juist deze koppeling is ons werk: toegang tot meer dan 650 banken, een vergunning volgens § 34i GewO, en oog voor het totaalbeeld in plaats van alleen voor het afzonderlijke subsidieprogramma.
De rentevoorwaarden van subsidieleningen liggen weliswaar meestal onder het marktniveau, maar het maximale kredietvolume per programma is begrensd en volstaat bij grotere projecten alleen niet. Wordt de subsidie los bekeken, zonder haar in de totale financiering in te passen, dan ontstaan gemakkelijk twee afzonderlijke kredietovereenkomsten met verschillende rentevaste perioden en aflossingsstructuren, die zich aan het einde van de respectieve rentevaste periode verschillend ontwikkelen — een coördinatie-inspanning die met een vanaf het begin geïntegreerde planning kan worden vermeden.
Afspraak makenWhatsApp naar SiegfriedVeelgestelde vragen
KfW-lening voor gezinnen: hoe hoog is het kredietkader bij Woningbezit voor gezinnen?
Woningbezit voor gezinnen (Wohneigentum für Familien, KfW 300) heeft met 170.000 € tot 270.000 € per wooneenheid het grootste kredietkader. Waar een bandbreedte staat, beslissen het aantal kinderen of het subsidieniveau; de bovenste waarde veronderstelt dat aan alle voorwaarden volledig is voldaan en is niet de regel. Het gaat om maximale leenbedragen, niet om subsidies.
KfW-subsidie 159: wat subsidieert het programma Leeftijdsbestendig verbouwen?
Het programma (Altersgerecht Umbauen) subsidieert leeftijdsbestendige verbouwing en inbraakbeveiliging met een lening tot 50.000 €. Dat is het kleinste kredietkader in het overzicht. De subsidie loopt via de rente; het bedrag is een maximaal leenbedrag en geen subsidie in contanten.
Welke woningsubsidie van de deelstaat kan ik met de KfW combineren, en hoeveel levert dat op?
In principe wel — KfW-leningen en de woningbouwsubsidie van de deelstaten sluiten elkaar niet uit; meestal is de lening van de deelstaat zelfs achtergesteld ten opzichte van de eerste rang en verlaagt zo de verhouding tussen lening en onderpandwaarde (Beleihungsauslauf) van de hoofdlening.
Hoeveel dat concreet oplevert, verschilt echter per deelstaat en is geen uniform bedrag: Hamburg verstrekt via de IFB tot 150.000 € achtergesteld tegen 2 % rente, Nedersaksen via de NBank tot 200.000 € renteloos in de eerste 20 jaar plus 10.000 € subsidie per kind. De bedragen die in uw deelstaat gelden en de regel voor combinatie met de KfW staan op de betreffende deelstaatpagina: Woningbouwsubsidie van de deelstaten.
Laten we het over uw financiering hebben
Stuur ons een WhatsApp-bericht of boek een gesprek van 30 minuten. De eerste beoordeling is gratis.
Verwante pagina’s
KfW 300 Woningbezit voor gezinnen: wie krijgt de lening en hoeveel?
De KfW-lening 300 krijgen gezinnen met een kind jonger dan 18 voor klimaatvriendelijke nieuwbouw (Effizienzhaus 40), van 170.000 tot 270.000 € afhankelijk van het aantal kinderen.
BEG-subsidie 2026 en KfW-leningen: welk programma past bij uw project als eigenaar-bewoner?
Het is gratis als pdf per e-mail verkrijgbaar. Past geen van de programma’s, dan blijft de belastingbonus volgens § 35c EStG: 20 % van de kosten over drie jaar.
Hypotheek met KfW 2026: welke programma’s zijn er en hoeveel zit erin?
Voor een hypotheek met KfW dekken in 2026 acht programma’s het veld af. Voor de aankoop zonder voorwaarden het Woningbezitprogramma 124 (tot 100.000 €).

Inhoudelijk verantwoordelijk: Olga Nikushkina — eigenaar, §34i GewO (bemiddeling van hypothecaire kredieten), bemiddelaarsregister D-W-132-ZUCB-95. Gespecialiseerd in woningfinanciering met een buitenlandse component: buitenlands belastingplichtigen, inkomen in vreemde valuta, grensarbeiders, expats. Siegfried Perini staat bij deze vergunning in het bemiddelaarsregister ingeschreven als persoon die direct meewerkt aan bemiddeling en advies (§ 11a GewO), actief in de vastgoedsector sinds 1992. Geen juridisch of fiscaal advies.
