Beleihungsgrenze bei Wohnsitz im Ausland: wie viel die Bank Steuerausländern nach Beleihungswert und Beleihungsauslauf leiht
Bei Wohnsitz im Ausland entscheidet der Beleihungsauslauf über alles Weitere: Er bestimmt, wie viel die Bank finanziert und zu welchem Zins. Wie hoch die Beleihung ausfällt, hängt hier vor allem an der Einkommensstärke und am Institut — die Spanne ist breiter als bei Inlandskunden, nach unten wie nach oben. Trägt das Einkommen, sind bis zu 100 % des Beleihungswerts erreichbar — auch bei Gehalt in Fremdwährung. Bei Wohnsitz im Ausland kommen die Kaufnebenkosten aus Eigenmitteln.
Wie hoch ist die Beleihungsgrenze bei Wohnsitz im Ausland?
Bei Wohnsitz im Ausland reicht die Beleihungsgrenze bis 100 % des Beleihungswerts, die Spanne liegt bei 60 bis 100 %, je nach Einkommensart und Bonität. Basis ist der Bankwert, nicht der Kaufpreis. Das Wohnsitzland entscheidet über den Bankenkreis, nicht über die Spanne. Die Spitze setzt ein hohes Einkommen voraus, das Eigenkapital liegt bei bis zu 40 % zuzüglich Nebenkosten.
60–100 % des Beleihungswerts — je nach Einkommensart und Bonität
Bis zu 100 % des Beleihungswerts erreichbar — die Spanne liegt bei 60–100 %, je nach Einkommensart und Bonität (das Wohnsitzland entscheidet über den Bankenkreis, nicht über die Spanne); der Bankwert, nicht der Kaufpreis, ist die Basis.
Was kostet der Kauf zusätzlich zur Beleihung?
Kaufnebenkosten — Grunderwerbsteuer (je nach Bundesland 3,5–6,5 %), Notar, Grundbuch und ggf. Makler — summieren sich auf rund 8 bis 15 % des Kaufpreises. Sie sind nicht mitfinanzierbar und müssen vollständig aus Eigenmitteln kommen.
Was bewegt die Beleihung im Einzelfall?
Fünf Stellschrauben: das Objekt (Lage, Marktgängigkeit), die Einkommensart (angestellt vor selbstständig, Euro vor Fremdwährung), das Wohnsitzland (es bestimmt den Bankenkreis, nicht die Spanne), der Verwendungszweck und die Vollständigkeit der Unterlagen.
Bankwert statt Kaufpreis: Was beleiht die Bank tatsächlich?
Der Bankwert, nicht der Kaufpreis, ist die Basis: Die Bank beleiht nicht das, was Sie zahlen, sondern das, was sie selbst als Wert ermittelt. Liegt beides gleichauf, ist die Rechnung einfach. Liegt der Bankwert darunter, sinkt der Darlehensbetrag — und der Unterschied fehlt Ihnen in bar, zusätzlich zu den Kaufnebenkosten. Welche Einkommenswährungen wir vermitteln, zeigt die Liste auf der Steuerausländer-Seite.
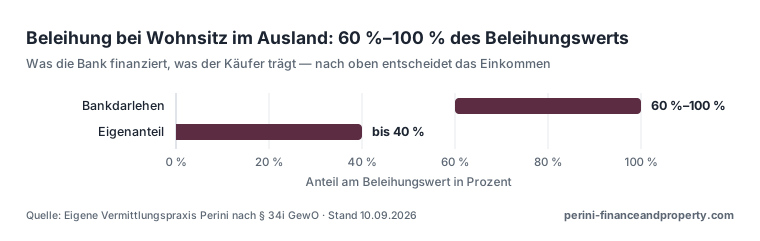
Wohnsitz im Ausland heißt nicht automatisch weniger Beleihung. Deutsche Banken gehen bei Steuerausländern von 60 % bis 100 % des Beleihungswerts — der Eigenanteil liegt entsprechend bei bis zu 40 %. Nach oben verschiebt die Spanne nicht ein fehlender Eigenanteil, sondern ein hohes und belegbares Einkommen; ein Einkommen in ausländischer Währung zählt dabei ausdrücklich mit. Die Kaufnebenkosten kommen in jedem Fall aus Eigenmitteln — ein Kauf ganz ohne eigene Mittel ist damit nicht gemeint. Bezugsgröße ist der Beleihungswert der Bank, nicht der Kaufpreis; er liegt regelmäßig darunter.
Quelle: Eigene Vermittlungspraxis Perini nach § 34i GewO · Stand 10.09.2026
| Bankwert = Kaufpreis | Bankwert 10 % unter Kaufpreis | |
|---|---|---|
| Kaufpreis | 400.000 € | 400.000 € |
| Bankwert | 400.000 € | 360.000 € |
| Darlehen bei beispielhaft 80 % | 320.000 € | 288.000 € |
| Eigenmittel für den Kaufpreis | 80.000 € | 112.000 € |
| Kaufnebenkosten (Grunderwerbsteuer, Notar, Grundbuch, ggf. Makler) | kommen obendrauf und sind nicht mitfinanzierbar | |
Modellrechnungen ohne Gewähr. Keine verbindlichen Angebote. Konditionen variieren je nach Bonität, Objekt und Bank. Keine Steuer- oder Rechtsberatung.
Was passiert, wenn Sie zur falschen Bank gehen?
Die meisten Häuser haben für Steuerausländer eine interne Beleihungsgrenze — und die liegt tatsächlich oft bei 50 oder 60 %. Manche Häuser finanzieren Nicht-Residenten überhaupt nicht. Wer bei seiner deutschen Hausbank anfragt und dort eine Absage oder ein Angebot mit hoher Eigenkapitalquote bekommt, hat nicht erfahren, was der Markt hergibt — er hat erfahren, was diese eine Bank hergibt.
Genau darin besteht die Arbeit: den Fall zu den Häusern zu bringen, die Steuerausländer nicht als Ausnahme behandeln. Welche das sind, gehört ins Gespräch — nicht auf die Seite.
Welche fünf Stellschrauben bestimmen die Beleihung?
Fünf Stellschrauben bestimmen die Beleihung: das Objekt, die Einkommensart, das Wohnsitzland, der Verwendungszweck und die Vollständigkeit der Unterlagen.
- Das Objekt. Marktgängige Wohnimmobilie in belastbarer Lage: die beste Ausgangslage. Spezialimmobilien, sehr ländliche Lagen oder Objekte mit Sanierungsstau drücken den Bankwert — und damit den Darlehensbetrag.
- Die Einkommensart. Unbefristetes Angestelltenverhältnis ist einfacher als Selbstständigkeit; Einkommen in Euro einfacher als in Fremdwährung. Machbar ist beides, es entscheidet über die Bankauswahl.
- Das Wohnsitzland. EU-Wohnsitz ist unkomplizierter als ein Drittstaat. Aber auch Dubai, Singapur, die USA und die Schweiz sind Alltag — mit mehr Nachweisaufwand.
- Der Verwendungszweck. Selbstnutzung, Kapitalanlage oder späterer Rückzug nach Deutschland — Banken bewerten das unterschiedlich.
- Die Vollständigkeit der Unterlagen. Der banalste und wirksamste Hebel. Ein vollständiger Antrag bekommt bessere Konditionen als derselbe Fall in Bruchstücken.
Wie wirken sich die Kaufnebenkosten zusätzlich zur Beleihung aus?
Zur reinen Beleihungsrechnung kommt in der Praxis ein zweiter Block hinzu, der bei Steuerausländern häufig unterschätzt wird: die Kaufnebenkosten. Grunderwerbsteuer (je nach Bundesland zwischen 3,5 % und 6,5 %), Notar- und Grundbuchkosten sowie eine mögliche Maklerprovision addieren sich schnell auf 8 bis 15 % des Kaufpreises — und diese Summe muss unabhängig vom Beleihungsauslauf vollständig aus eigenen Mitteln kommen, weil Banken sie grundsätzlich nicht mitfinanzieren.
Bei einem Kaufpreis von 400.000 € und einer beispielhaften Beleihung von 80 % (innerhalb der Spanne 60–100 %) bedeutet das: Neben den 80.000 € Eigenkapital aus der Beleihungsrechnung kommen noch einmal 32.000 € bis 60.000 € an Nebenkosten hinzu, die separat bereitstehen müssen. Wer diese beiden Blöcke schon in der frühen Planung sauber trennt, vermeidet die häufigste Überraschung bei Auslandsfällen: ein Finanzierungsangebot, das auf dem Papier passt, aber am Ende doch mehr Eigenkapital verlangt als ursprünglich kalkuliert.
Steuerausländer: der ÜberblickEigenkapital aus deutscher ImmobilieWie lange es dauertFall besprechen
Häufige Fragen
Beleihungsgrenze berechnen: Wie kommt die Bank auf den Bankwert?
Die Bank ermittelt den Bankwert selbst, er ist nicht der Kaufpreis und liegt regelmäßig darunter. Eine marktgängige Wohnimmobilie in belastbarer Lage ist die beste Ausgangslage, Spezialimmobilien, sehr ländliche Lagen oder Sanierungsstau drücken den Bankwert. Liegt er unter dem Kaufpreis, sinkt der Darlehensbetrag, und der Unterschied fehlt Ihnen in bar.
Beleihungsauslauf bei Wohnsitz im Ausland: Wie hoch ist er?
Die Spanne liegt bei 60 bis 100 % des Beleihungswerts, je nach Einkommensart und Bonität. Basis ist der Bankwert, nicht der Kaufpreis.
Kredit für Deutsche im Ausland: Was gilt bei der Beleihungsgrenze?
Auch bei Wohnsitz im Ausland ist eine Baufinanzierung in Deutschland möglich. Die Beleihungsgrenze liegt bei 60 bis 100 % des Beleihungswerts, je nach Einkommensart und Bonität; Basis ist der Bankwert, nicht der Kaufpreis. Das Wohnsitzland bestimmt den Bankenkreis, nicht die Spanne. Die Kaufnebenkosten kommen aus Eigenmitteln.
Finanzierungsanalyse anfragen
Unverbindliche Erstberatung kostenlos — Provision zahlt in der Regel die Bank. Wir prüfen 650+ Banken plus alle Landesförderungen für Ihre Konstellation.

Fachlich verantwortet von Olga Nikushkina — Inhaberin, §34i GewO (Immobiliardarlehensvermittlung), Vermittlerregister D-W-132-ZUCB-95. Spezialisiert auf Baufinanzierung mit Auslandsbezug: Steuerausländer, Fremdwährungseinkommen, Grenzgänger, Expats. Siegfried Perini ist im Vermittlerregister zu dieser Erlaubnis als unmittelbar bei Vermittlung und Beratung mitwirkende Person eingetragen (§ 11a GewO), in der Immobilienbranche tätig seit 1992. Keine Rechts- oder Steuerberatung.
